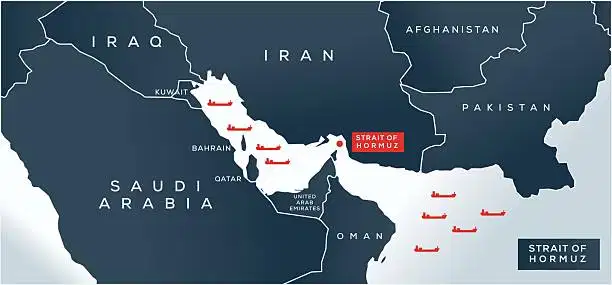
Selat Hormuz telah menjadi titik sengit maritim yang sangat penting, memungkinkan transit sekitar seperempat minyak bumi dunia dan bagian yang signifikan dari lalu lintas peti kemas. Dengan biaya kargo hipotetis 20% dipulihkan, lanskap ekonomi untuk perusahaan pelayaran, pengirim barang, dan produsen global akan berubah secara dramatis. Artikel ini membahas bagaimana biaya tambahan itu dapat mempengaruhi biaya pengiriman, tarif pengiriman, logistik kimia, transportasi pupuk, dan strategi pengadaan yang lebih luas.
Memahami Biaya Kargo 20%
Apa Arti Biaya
itu Biaya akan dikenakan pada setiap ton kargo yang melewati Dermaga Selat Hormuz. Untuk kontainer standar 40 kaki (≈24 ton kargo), biaya tambahan akan berjumlah sekitar 4,8 ton biaya tambahan. Untuk kapal tanker curah yang membawa 200.000 metrik ton minyak mentah, biaya tersebut akan diterjemahkan menjadi biaya tambahan 40.000
ton.Dampak Biaya Langsung
Pengiriman Kontainer:
Biaya 20% untuk biaya pengiriman akan mendorong tarif FCL rata-rata dari sekitar US $1.50/TEU menjadi US $1.80/TEU, meningkatkan volume kontainer tahunan di selat sekitar US $10-15 miliar.
Pengiriman Massal & Tanker: Kapal kapal curah akan menghadapi biaya tambahan yang setara dengan 2-3% dari biaya operasional mereka, sementara kapal tanker dapat melihat peningkatan 4-5% dalam biaya pelayaran.
Logistik Kimia: Kargo berbahaya, seperti pupuk, akan mengalami kewajiban dan premi asuransi yang lebih tinggi, berpotensi mendorong biaya pengiriman naik sebesar 10-15%.
Efek Ripple pada Tarif Angkutan
Pengiriman Kontainer Jal
ur volume tinggi seperti Shanghai-Singapura, Rotterdam-Dubai, dan Los Angeles‑Dubai akan mengalami kenaikan suku bunga segera. Pengirim kemungkinan akan menegosiasikan tarif spot yang lebih tinggi atau mengunci perjanjian kamup ke depan untuk melakukan lindung nilai terhadap biaya tambahan. Kemacetan pada rute alternatif—seperti Kanal Suez—dapat mendorong tarif LCL sebesar 5-8% karena kapal mengubah rute untuk menghindari biaya Hormuz
. KapalTanker dan Pengangkut
Massal Kapal curah yang mengangkut bijih besi dan biji-bijian kemungkinan akan bergeser ke Tanjung Harapan, menambah 2-3 hari untuk waktu transit. Kapal tanker kimia — terutama yang membawa pupuk dan petrokimia — akan menghadapi biaya asuransi yang lebih curam, mendorong beberapa operator untuk beralih ke rute yang lebih aman dan lebih panjang atau berinvestasi dalam moda transportasi alternatif seperti kereta api atau pipa jika memungkinkan
.Risiko RanTAI Pasokan dan Pengadaan
Alternatif Strateg
isPerusahaan perlu menilai kembali geometri sumber mereka:
Redundansi di Pelabuhan: Memperluas konektivitas pedalaman ke pelabuhan di luar koridor Hormuz, seperti Pelabuhan Jeddah atau Pelabuhan Karachi
. Buffer Inventory: Membangun stok pengaman yang lebih besar di pasar utama untuk mengurangi risiko pengiriman yang tertunda.
Instrumen Lindung Nilai: Memanfaatkan kontrak pengiriman ke depan, asuransi, dan mekanisme lantai harga untuk membatasi eksposur.
Penyesuaian Pasar Jangka
Panjang Biayatambahan 20% yang berkelanjutan kemungkinan akan memacu investasi maritim di titik henti alternatif, seperti Terusan Suez yang diperluas atau jalur baru Terusan Panama. Jalur pelayaran juga dapat mempercepat adopsi kapal otonom untuk mengurangi biaya awak dan meningkatkan fleksibilitas rute.
Pemulihan biaya kargo 20% pada transit Hormuz menandakan perubahan paradigma dalam perdagangan maritim global. ItsAP tidak hanya akan meningkatkan tarif pengiriman secara keseluruhan tetapi juga memaksa pengirim untuk memikirkan kembali perencanaan rute, strategi inventaris, dan mitigasi risiko. Para pemangku kepentingan — perusahaan pelayaran, pengirim barang, dan manajer pengadaan — harus berkolaborasi untuk mengembangkan rantai pasokan yang tangguh yang mampu mengatasi struktur biaya baru ini. Tanpa adaptasi proaktif, peningkatan biaya dapat bergelombang melalui harga konsumen, pasar komoditas, dan akhirnya, stabilitas ekonomi global.