Perusahaan kimia Jepang menghabiskan puluhan tahun membangun jejak manufaktur, usaha patungan, dan hubungan pasokan di seluruh China, melihat pasar sebagai hal penting untuk pertumbuhan dan daya saing regional. Era itu berakhir karena kombinasi ketidakpastian peraturan, ketegangan geopolitik, meningkatnya persaingan lokal dan hambatan akses pasar mendorong produsen Jepang untuk mempertimbangkan kembali strategi China mereka. India telah muncul sebagai tujuan alternatif utama untuk investasi baru, terutama dalam bahan surya di mana insentif pemerintah dan pertumbuhan permintaan menciptakan peluang yang semakin tidak ditawarkan China kepada investor asing.
Bagi tim pengadaan bahan kimia yang mengelola rantai pasokan di seluruh Asia, penyeimbangan geografis ini membawa implikasi langsung. Pemasok yang mengumumkan perluasan kapasitas di India daripada China menandakan perubahan jejak produksi yang memengaruhi waktu tunggu, biaya logistik, dan keandalan pasokan. Memahami mengapa pivot ini terjadi dan kategori bahan kimia mana yang paling terpengaruh membantu pembeli mengantisipasi gangguan sumber dan mengidentifikasi opsi pasokan yang muncul.
Apa Arti Kelelahan China Sebenarnya
Istilah “kelelahan China” di antara para eksekutif kimia Jepang mencerminkan akumulasi frustrasi daripada peristiwa dramatis tunggal. Perusahaan melaporkan meningkatnya kesulitan menavigasi lingkungan peraturan di mana aturan berubah tanpa pemberitahuan dan penegakan tampak selektif. Perusahaan asing menghadapi kerugian dalam perizinan, jadwal kepatuhan lingkungan dan akses ke kontrak pemerintah yang tidak dihadapi pesaing domestik
. Kek@@hawatiran kekayaan intelektual semakin meningkat ketika mitra usaha patungan atau mantan karyawan meluncurkan bisnis yang bersaing menggunakan teknologi dan pengetahuan yang dikembangkan melalui kemitraan dengan perusahaan-perusahaan Jepang. Bantuan hukum melalui pengadilan China jarang memberikan hasil yang memuaskan bagi pengadu asing, meninggalkan perusahaan dengan pilihan terbatas untuk melindungi proses atau formulasi kepemilikan
. Ham@@batan akses pasar mencegah produsen kimia asing bersaing dengan persyaratan yang sama bahkan di segmen di mana mereka memiliki keunggulan teknis. Preferensi pengadaan menguntungkan pemasok domestik, standar dan sertifikasi yang secara implisit mengecualikan produk asing dan persetujuan peraturan yang membutuhkan waktu bertahun-tahun untuk pelamar asing tetapi berbulan-bulan untuk perusahaan China semuanya memiringkan dinamika persaingan terhadap
pendatang Jepang.Peluang Bahan Surya di India Amb
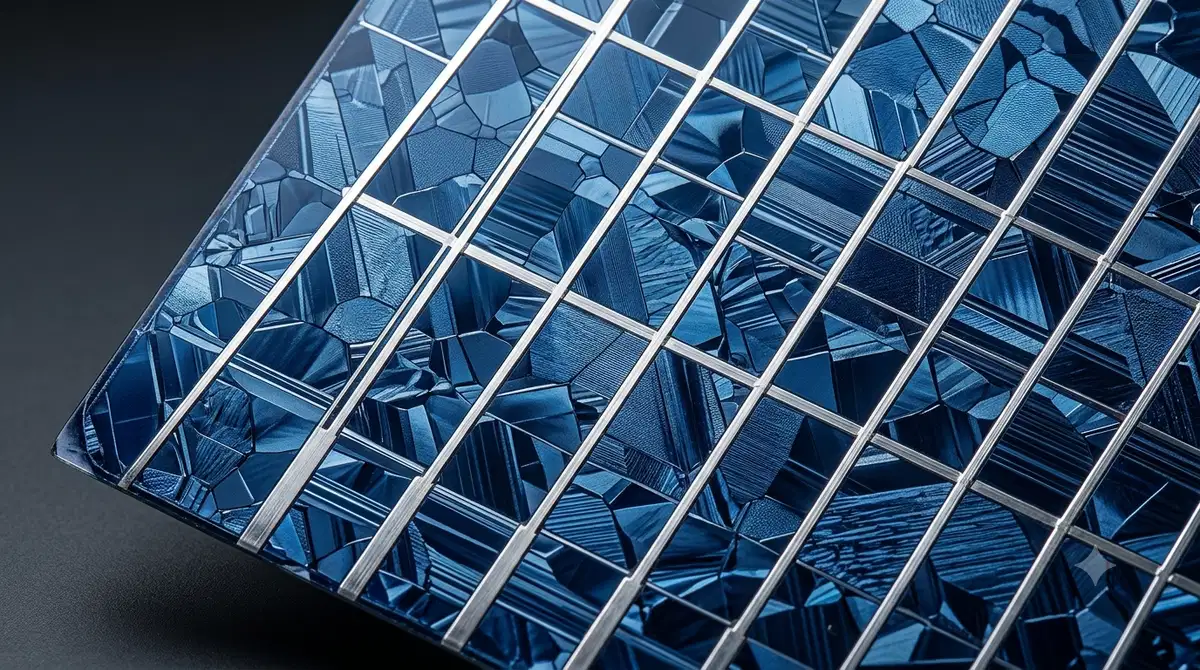
isi energi terbarukan India menciptakan permintaan besar untuk bahan surya termasuk polisilikon kemurnian tinggi, etilen vinil asetat (EVA) untuk enkapsulasi, film lembar belakang, bahan kotak sambungan, dan perekat khusus. Negara ini bertujuan untuk memasang 280 gigawatt kapasitas surya pada tahun 2030, membutuhkan rantai pasokan material besar-besaran yang saat ini sangat bergantung pada impor
.Perusahaan kimia Jepang melihat peluang untuk membangun produksi lokal yang melayani pasar yang sedang berkembang ini sambil mendapat manfaat dari insentif pemerintah di bawah skema Production Linked Incentive (PLI) India. Program PLI menawarkan insentif keuangan untuk pembuatan komponen surya di dalam negeri, mengurangi ketergantungan India pada rantai pasokan China dan menciptakan bukaan bagi investor asing yang bersedia membangun kapasitas lokal
.Kopolimer EVA mewakili segmen yang sangat menarik. Bahan-bahan ini berfungsi sebagai enkapsulan yang melindungi sel surya dari kelembaban dan tekanan mekanis sambil mempertahankan transparansi optik. Produsen Jepang termasuk Mitsui Chemicals dan lainnya telah mengumumkan atau sedang mengevaluasi kapasitas produksi India yang menargetkan aplikasi surya
.Film khusus dan bahan backsheet menawarkan peluang serupa. Perusahaan Jepang dengan keahlian dalam film polimer, perawatan permukaan, dan pelapis multilayer dapat memasok produsen modul surya India yang ingin memenuhi syarat bahan non-China dalam menanggapi tekanan pemerintah dan tujuan diversifikasi rantai pasokan
.Bagaimana Kondisi Operasional Membandingkan
Eksekutif Jepang mengevaluasi tujuan investasi berdasarkan prediktabilitas peraturan, perlindungan kekayaan intelektual, kemudahan melakukan bisnis, dan akses pasar dengan persyaratan kompetitif. India mendapat skor lebih baik daripada China dalam beberapa dimensi meskipun ada tantangan yang terdokumentasi dengan baik seputar birokrasi, infrastruktur, dan kompleksitas perizinan.
Kerangka kerja peraturan di India beroperasi di bawah tradisi hukum umum dengan peradilan independen dan opsi jalan hukum yang berfungsi lebih andal daripada alternatif Tiongkok. Investor asing dapat menantang keputusan peraturan, menegakkan kontrak melalui pengadilan dan mengharapkan hasil berdasarkan manfaat hukum daripada pertimbangan politik.
Per@@lindungan kekayaan intelektual tetap tidak sempurna di India tetapi telah meningkat secara substanțial selama dekade terakhir. Penegakan paten, perlindungan merek dagang, dan undang-undang rahasia dagang memberikan jalan yang berarti ketika pelanggaran terjadi. Kesenjangan antara perlindungan hukum di atas kertas dan penegakan hukum dalam praktiknya telah menyempit dibandingkan dengan periode sebelumnya
.Akses pasar di India umumnya memungkinkan perusahaan asing untuk bersaing dengan persyaratan yang sama dengan perusahaan domestik setelah mereka membangun operasi. Meskipun persyaratan konten lokal dan preferensi pengadaan ada di beberapa sektor, mereka biasanya transparan dan diterapkan secara konsisten daripada bergeser secara tidak terduga.
Fak tor risiko geopolitik berbeda di India versus China. India mempertahankan hubungan yang sulit dengan China tetapi memposisikan dirinya sebagai non-blok dalam ketegangan AS-China, mengurangi risiko investasi Jepang menjadi kerusakan tambahan dalam persaingan kekuatan besar. Hubungan China yang memburuk dengan ekonomi Barat menciptakan risiko bahwa pembatasan perdagangan atau sanksi dapat mengganggu rantai pasokan dengan cara yang mempengaruhi perusahaan-perusahaan Jepang yang beroperasi di sana
.Kategori Kimia Mana Yang Bergerak Pergeseran investasi mempengaruhi kategori kimia tertentu lebih dari yang
lain berdasarkan di mana peluang pertumbuhan dan dinamika persaingan mendukung relokasi. Bahan surya memimpin pergerakan seperti yang dibahas, tetapi segmen lain menunjukkan pola yang serupa.
Polimer khusus untuk aplikasi otomotif, elektronik, dan industri semakin diarahkan ke kapasitas India daripada investasi tambahan China. Produsen Jepang melihat peluang untuk melayani pertumbuhan manufaktur India sambil menghindari persaingan yang semakin ketat dari produsen dalam negeri China di pasar dalam negeri mereka
.Film berkinerja tinggi untuk pengemasan, display, dan aplikasi industri mewakili kategori lain di mana perusahaan Jepang memiliki keunggulan teknis dan di mana permintaan India tumbuh lebih cepat daripada yang memungkinkan pasar dewasa China.
Bahan kimia elektronik termasuk fotoresistor, etsa, dan pelarut dengan kemurnian tinggi untuk manufaktur semikonduktor melihat investasi India yang hati-hati saat negara itu berusaha membangun kapasitas semikonduktor domestik. Bahan-bahan ini membutuhkan kemurnian ekstrim dan dukungan teknis yang mendukung pemasok Jepang mapan daripada pesaing China.
Aditif khusus untuk plastik, karet, dan pelapis melayani manufaktur India yang berkembang di sektor otomotif, konstruksi, dan barang konsumen. Produsen aditif Jepang dengan formulasi yang dioptimalkan untuk iklim tropis, aplikasi yang sensitif terhadap biaya, dan persyaratan kinerja spesifik dapat membedakan dengan penawaran komoditas China
.Infrastruktur dan Realitas Logistik
Tantangan infrastruktur India tetap signifikan dibandingkan dengan kawasan industri, pelabuhan, dan jaringan logistik China yang sangat maju. Perusahaan Jepang yang berinvestasi dalam kapasitas produksi India harus memperhitungkan waktu tunggu yang lebih lama untuk pengiriman bahan baku, biaya logistik yang lebih tinggi untuk distribusi produk jadi dan utilitas yang kurang dapat diandalkan termasuk listrik dan air.
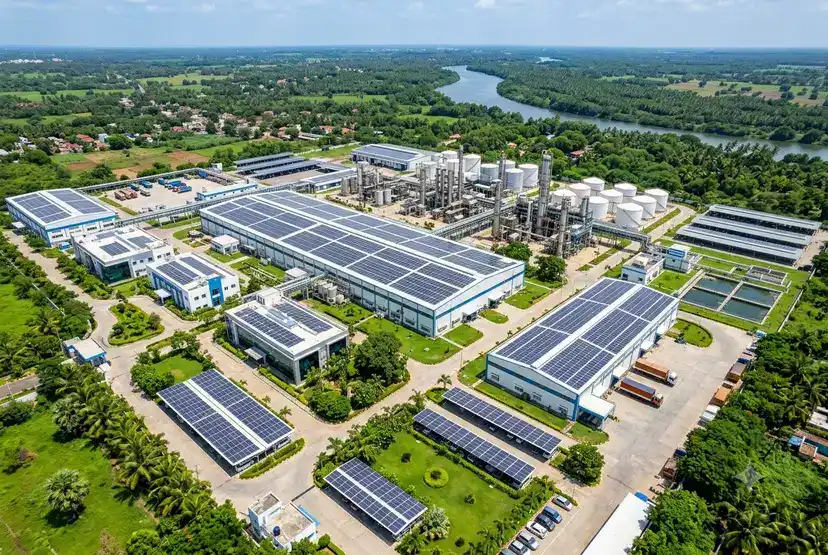
Namun, kesenjangan infrastruktur menyempit di koridor industri utama. Gujarat, Maharashtra dan Tamil Nadu menawarkan taman industri dengan fasilitas standar internasional, daya yang andal, pengolahan air dan kedekatan dengan pelabuhan yang memungkinkan impor bahan baku dan ekspor
produk jadi.Pemerintah India telah memprioritaskan investasi infrastruktur termasuk koridor pengangkutan khusus, modernisasi pelabuhan dan pengembangan zona industri. Perusahaan-perusahaan Jepang yang berpartisipasi dalam pembangunan ini melalui investasi awal memposisikan diri mereka untuk mendapatkan keuntungan karena infrastruktur meningkat daripada menunggu kondisi sempurna yang mungkin tidak pernah sepenuhnya
terwujud.Biaya logistik di India melebihi tingkat China tetapi kesenjangan sangat bergantung pada lokasi tertentu dan konfigurasi rantai pasokan. Pabrik kimia di Gujarat yang melayani pelanggan di India barat dapat mencapai ekonomi logistik yang sebanding atau lebih baik daripada melayani pelanggan yang sama dari pesisir China setelah angkutan laut, penanganan pelabuhan, dan distribusi pedalaman diperhitungkan sepenuhnya.
Apa yang Sebenarnya Diumumkan Perusahaan
Jepang Beberapa produsen kimia Jepang telah mengumumkan investasi India atau secara terbuka membahas strategi India dengan cara yang menandakan komitmen serius di luar kegiatan eksplorasi. Pengumuman ini memberikan bukti nyata dari pergeseran strategis di luar pelaporan anekdotal tentang kelelahan China
.Mitsui Chemicals telah membahas perluasan produksi bahan khusus di India termasuk bahan untuk aplikasi otomotif dan surya. Perusahaan memandang India sebagai pasar pertumbuhan prioritas di mana produksi lokal memungkinkan layanan pelanggan dan daya saing biaya yang lebih baik daripada mengekspor dari Jepang atau lokasi Asia lainnya.
Mitsubishi Chemical Group telah mengevaluasi peluang India dalam materi kinerja dan telah berpartisipasi dalam kemitraan yang mengeksplorasi opsi produksi lokal. Pernyataan perusahaan menekankan lintasan pertumbuhan India dan peningkatan lingkungan bisnis sebagai faktor yang mendukung pertimbangan investasi.
Toray Industries mengoperasikan fasilitas India yang memproduksi film dan serat dan telah menunjukkan kesediaan untuk berkembang di segmen di mana pertumbuhan pasar dan posisi kompetitif membenarkan modal tambahan. Pengalaman perusahaan di India mencakup beberapa dekade, memberikan pengetahuan institusional yang mengurangi risiko investasi dibandingkan dengan entri greenfield di pasar asing
. Pengum@@uman ini biasanya melibatkan ekspansi yang terukur daripada penyebaran modal besar-besaran, yang mencerminkan budaya perusahaan Jepang tentang manajemen risiko yang cermat dan komitmen tambahan. Namun, pola di beberapa perusahaan dan segmen kimia menunjukkan niat strategis di luar proyek individu oportunistik
.Persaingan Lokal dan Dinamika Kemitraan
Perusahaan kimia Jepang yang masuk atau berkembang di India menghadapi dinamika persaingan yang berbeda dari yang mereka temui di China selama gelombang investasi sebelumnya. Industri kimia domestik India mencakup produsen besar dan canggih termasuk Reliance Industries, Aditya Birla Group dan lainnya dengan kemampuan teknis, sumber daya keuangan, dan akses pasar yang menimbulkan tantangan kompetitif yang serius
.Namun, konglomerat India ini juga mewakili mitra potensial untuk lisensi teknologi, usaha patungan atau hubungan komersial yang dapat mempercepat masuknya pasar dan mengurangi risiko politik. Perusahaan Jepang membawa teknologi proses, sistem kualitas, dan kemampuan R&D yang dihargai oleh mitra India, menciptakan fondasi untuk kemitraan yang saling menguntungkan.
Dinamika kemitraan berbeda dari China di mana transfer teknologi asing sering menyebabkan pesaing domestik muncul untuk menggantikan mitra asing. Perusahaan India umumnya mencari hubungan berkelanjutan yang menyediakan akses teknologi berkelanjutan daripada transfer satu kali, meskipun pengalaman individu bervariasi.
Perusahaan-perusahaan Jepang mendekati kemitraan India dengan lebih hati-hati daripada di China, menyusun perjanjian untuk melindungi kekayaan intelektual, mempertahankan kontrol operasional dan mempertahankan opsi untuk keluar jika hubungan memburuk. Pendekatan yang lebih defensif ini mencerminkan pelajaran yang dipetik dari pengalaman China.
Bagaimana Ini Mempengaruhi RanTAI Pasokan Regional
Pergeseran investasi dari China ke India membentuk kembali rantai pasokan bahan kimia Asia dengan cara yang harus dinavigasi oleh tim pengadaan. Bahan yang secara historis bersumber dari fasilitas milik Jepang di China mungkin semakin berasal dari produksi India karena kapasitas online
. Per@@geseran geografis ini mempengaruhi waktu tunggu, biaya pengiriman, eksposur mata uang, dan keandalan pasokan secara berbeda dari arus China-ke-pelanggan yang sudah mapan. Pelabuhan dan jaringan logistik India beroperasi di bawah tingkat layanan dan struktur biaya yang berbeda dari alternatif China. Tim pengadaan perlu memodelkan perbedaan ini ketika mengevaluasi pemasok yang mengumumkan pergeseran produksi.
Dinamika mata uang berubah ketika sumber bergeser ke India. Rupee India diperdagangkan di bawah rezim nilai tukar dan pola volatilitas yang berbeda dari yuan China, mempengaruhi biaya darat dan prediktabilitas harga selama periode kontrak
.Persyaratan kepatuhan terhadap peraturan berbeda antara China dan India termasuk prosedur pabean, standar dokumentasi, dan proses pendaftaran produk. Pembeli harus memastikan operasi pengadaan mereka dapat menangani bahan asal India termasuk sertifikasi, pengujian, atau persetujuan yang berbeda dari padanan yang bersumber dari China
.Keandalan pasokan selama periode transisi ketika produksi bergeser dari fasilitas China yang matang ke peningkatan kapasitas India menciptakan potensi risiko gangguan. Pembeli harus bekerja dengan pemasok untuk memahami jadwal transisi, memenuhi syarat bahan yang diproduksi India di mana spesifikasi mungkin berbeda dan mempertahankan opsi pasokan China selama periode
transisi.Efek Hilir Industri Sur
ya Fokus pada bahan surya memiliki implikasi hilir di luar pengadaan langsung EVA, film backsheet atau komponen modul lainnya. Perusahaan kimia Jepang yang berinvestasi dalam produksi bahan surya India akan mencari bahan baku, pelarut, aditif, dan bahan kimia pengolahan secara lokal jika memungkinkan untuk meminimalkan ketergantungan impor dan memaksimalkan kualifikasi insentif PLI
.Ini menciptakan peluang bagi pemasok bahan kimia yang dapat membangun operasi atau distribusi India yang melayani produsen bahan surya Jepang. Pemasok monomer vinil asetat, inisiator peroksida, promotor adhesi, stabilisator UV, dan input lain untuk produksi bahan surya dapat menemukan pelanggan baru karena produsen Jepang meningkatkan kapasitas India
.Penekanan pemerintah India pada penciptaan nilai domestik berarti produsen asing tidak bisa begitu saja mengimpor sebagian besar bahan dan melakukan pemrosesan lokal minimal untuk mengklaim insentif. Produksi lokal yang berarti termasuk sumber dari pemasok India jika memungkinkan menjadi diperlukan untuk mempertahankan kepatuhan dan dukungan politik.
Pembeli bahan kimia yang melayani rantai pasokan tenaga surya harus memantau produsen bahan Jepang mana yang berkomitmen untuk kapasitas India dan terlibat lebih awal untuk memposisikan diri sebagai pemasok pilihan bahan baku, bahan kimia pengolahan atau aditif yang dibutuhkan produsen ini.
Apa yang Harus Dilacak Tim Pengadaan
Pembeli bahan kimia yang mengelola rantai pasokan Asia harus memantau beberapa indikator yang menandakan kecepatan dan tingkat pengalihan investasi Jepang dari China ke India. Pertama, perhatikan pengumuman perluasan kapasitas dan terobosan fasilitas yang mewakili modal yang berkomitmen daripada diskusi eksplorasi
.Kedua, lacak persetujuan peraturan dan penghargaan insentif PLI yang menunjukkan proyek maju melalui proses birokrasi dan menerima dukungan pemerintah yang diperlukan untuk pelaksanaan yang sukses. Proyek yang terhenti mengizinkan atau gagal mendapatkan insentif dapat ditunda atau dibatalkan
.Ketiga, memantau kegiatan kualifikasi pelanggan di mana produsen Jepang mencari persetujuan dari produsen India untuk memasok bahan ke dalam proses produksi mereka. Kualifikasi ini menandakan bahwa produksi komersial semakin dekat dan materi akan segera mengalir melalui rantai pasokan baru.
Keempat, amati pengumuman perekrutan dan kegiatan transfer teknologi yang menunjukkan perusahaan Jepang sedang membangun tim operasional dan menyebarkan pengetahuan manufaktur ke fasilitas India. Kegiatan ini menunjukkan komitmen operasional yang serius di luar investasi keuangan.
Kelima, perhatikan tanggapan kompetitif China. Produsen kimia China dapat menyesuaikan harga, meningkatkan persyaratan atau meningkatkan layanan untuk mempertahankan pelanggan Jepang yang mungkin mengalihkan sumber ke alternatif India. Dinamika kompetitif ini dapat menciptakan peluang negosiasi bagi pembeli yang bersedia memainkan pemasok regional melawan satu sama lain.
Keterbatasan Daya Tarik India India
menawarkan keuntungan dibandingkan China bagi investor kimia Jepang, tetapi negara ini menghadirkan tantangan besar yang membatasi seberapa cepat dan ekstensif pergeseran investasi dapat dilanjutkan. Kompleksitas birokrasi, implementasi kebijakan yang tidak konsisten dan kesenjangan infrastruktur memperlambat pelaksanaan proyek dan meningkatkan biaya dibandingkan dengan apa yang dicapai perusahaan di pasar yang lebih maju
. Keter@@sediaan tenaga kerja terampil dalam disiplin kimia khusus tetap terbatas di luar pusat-pusat industri utama. Perusahaan Jepang harus berinvestasi dalam program pelatihan dan mungkin perlu mengekspatriasikan staf teknis Jepang untuk mendukung operasi selama tahun-tahun awal, menambah biaya dan
kompleksitas.Pasar domestik India untuk banyak bahan kimia khusus tetap lebih kecil dari China meskipun pertumbuhan pesat. Produsen yang membangun kapasitas India terutama untuk ekspor mungkin menemukan struktur biaya kurang menguntungkan daripada yang diantisipasi setelah keterbatasan infrastruktur dan kerugian skala diakui sepenuhnya.
Stabilitas politik dan peraturan, meskipun lebih baik daripada dekade sebelumnya, masih menghadirkan risiko. Perubahan dalam pemerintahan dapat membawa perubahan kebijakan yang mempengaruhi program insentif, peraturan lingkungan atau aturan investasi asing. Perusahaan-perusahaan Jepang yang terbiasa dengan lingkungan peraturan yang stabil menganggap ketidakpastian ini menantang bahkan ketika itu lebih baik daripada alternatif China.
Konteks Strategis yang
Lebih Luas,poros perusahaan kimia Jepang dari China ke India mencerminkan pertanyaan yang lebih luas tentang strategi manufaktur Asia di seluruh industri Jepang. Perusahaan elektronik, otomotif, dan mesin membuat penilaian ulang geografis serupa yang didorong oleh kekhawatiran terkait tentang konsentrasi risiko China
. P@@ola yang lebih luas ini menciptakan peluang bagi pengembangan industri India di luar investasi kimia individu. Karena beberapa produsen Jepang membangun operasi India, ekosistem pendukung pemasok, penyedia logistik, dan perusahaan jasa berkembang dengan cara yang mengurangi biaya dan meningkatkan kondisi operasi untuk investor berikutnya.
Pemerintah Jepang mendukung diversifikasi geografis ini melalui pembiayaan, keterlibatan politik dan mekanisme kebijakan perdagangan yang dirancang untuk mengurangi ketergantungan industri Jepang pada China. Perusahaan kimia yang melakukan investasi India sering menerima pembiayaan pemerintah dengan persyaratan yang menguntungkan atau dukungan politik dalam bernegosiasi dengan otoritas India.
Tanggapan China terhadap kemunduran perusahaan Jepang tetap terukur sejauh ini, tetapi pola itu dapat memicu tindakan yang lebih tegas untuk mempertahankan investasi asing atau untuk menghukum perusahaan yang dianggap meninggalkan pasar China. Perusahaan-perusahaan Jepang harus menyeimbangkan peluang India terhadap risiko pembalasan China yang mempengaruhi operasi dan penjualan mereka yang tersisa di China
.Implikasi Jangka Panjang untuk Pasar Kimia Asia
Pergeseran investasi Jepang dari China ke India merupakan salah satu elemen dalam rekonfigurasi rantai pasokan bahan kimia Asia yang lebih luas yang didorong oleh geopolitik, ekonomi, dan manajemen risiko strategis. Pola lain termasuk pertumbuhan kapasitas Asia Tenggara, diversifikasi geografis perusahaan Korea dan ekspansi produsen dalam negeri China semuanya berkontribusi pada jejak produksi regional yang lebih terdistribusi
.Untuk tim pengadaan, evolusi ini berarti opsi pasokan akan berkembang karena kapasitas produksi didistribusikan ke lebih banyak negara dan pemasok. Namun, ini juga berarti peningkatan kompleksitas mengelola beberapa negara sumber dengan rezim peraturan yang berbeda, jaringan logistik, dan praktik komersial.
Dinamika persaingan antara produsen dalam negeri China dan operasi berinvestasi asing di India dan Asia Tenggara akan membentuk tingkat harga, inovasi, dan layanan di seluruh pasar kimia regional untuk tahun-tahun mendatang. Pembeli yang diposisikan untuk memanfaatkan persaingan ini melalui pemilihan dan negosiasi pemasok yang terinformasi akan menangkap nilai yang dilewatkan oleh operasi pengadaan yang kurang canggih.
Pengalaman perusahaan kimia Jepang di India selama lima tahun ke depan akan menandakan apakah negara itu benar-benar dapat berfungsi sebagai basis manufaktur alternatif ke China atau apakah tantangan infrastruktur dan eksekusi mencegah mewujudkan peluang dalam skala besar. Tim pengadaan harus mengawasi perkembangan ini dengan cermat karena hasilnya akan mempengaruhi opsi rantai pasokan di berbagai kategori bahan kimia hingga tahun 2030-an
.Siap mencari Ethylene Vinyl Acetate dari pemasok global terverifikasi? Jelajahi penawaran kompetitif di platform kami hari ini.
Titanium Dioxide CAS: 13463-67-7