Tepung bulu terutama diproduksi di Amerika Serikat, Brasil, China, dan Uni Eropa, yang bersama-sama menyumbang sekitar 75-80% dari kapasitas rendering global. Sebagai makanan protein kering olahan, ia dikirim dalam wadah curah atau supersack dari pusat pengolahan unggas utama — pelabuhan Pantai Teluk AS, Santos (Brasil), dan terminal pesisir China — ke pabrik aquafeed yang terkonsentrasi di Asia Tenggara, Norwegia, dan Chili. Untuk pembeli akuakultur pada tahun 2026, risiko pengadaan utama bukanlah ketersediaan tetapi konsistensi kualitas: metode pemrosesan menentukan daya cerna, dan kecernaan menentukan apakah tepung bulu berfungsi dalam formulasi atau menjadi kesalahan yang mahal
.Mengapa Feather Meal Sekarang Menjadi Bahan Ekonomi Biru
Makanan bulu pada awalnya tidak dirancang untuk ikan. Itu adalah produk sampingan industri rendering, diproduksi terutama untuk pakan ruminansia dan unggas, dan masuknya ke pakan akuakultur lambat justru karena keratin yang tidak diproses - protein struktural yang membentuk 90% dari massa bulu - hampir tidak dapat dicerna dalam bentuk aslinya. Itu berubah ketika hidrolisis tekanan dan teknologi pemrosesan enzimatik matang, dan karena harga tepung ikan naik cukup tinggi untuk membuat ekonomi peningkatan pemrosesan tepung bulu layak secara komersial
.Pada tahun 2025, akuakultur telah menjadi sektor penggunaan akhir yang paling cepat berkembang untuk tepung bulu terhidrolisis (HFM). Organisasi Pangan dan Pertanian melaporkan bahwa akuakultur sekarang memasok lebih dari 57% ikan yang dikonsumsi secara global, dan kredenSIAL keberlanjutan sektor ini sebagian bergantung pada pengurangan ketergantungan pada tepung ikan tangkapan liar - bahan yang terbatas, terkonsentrasi secara geografis, dan tidak stabil harga. Tepung ikan diukur sekitar USD 1.446 per metrik ton pada Juni 2025, menurut data Bank Dunia IMF, dan rata-rata USD 1.722 per metrik ton pada Juli 2025 karena pasokan Peru pulih. Tepung bulu terhidrolisis diperdagangkan dengan harga sekitar 40-55% dari harga per unit protein mentah yang dikirim, tergantung pada kualitas dan asal pemrosesan - perbedaan biaya yang mendorong formulator untuk memaksimalkan penyertaannya dalam toleransi nutrisi
.Pembingkaian ekonomi biru penting secara komersial karena membentuk permintaan dan akses peraturan. Skema sertifikasi keberlanjutan — ASC (Aquaculture Stewardship Council), BAP (Best Aquaculture Practices), dan standar GlobalG.A.P. Aquaculture — semakin membutuhkan keterlacakan bahan pakan. Tepung bulu, bersumber dari operasi pengolahan unggas bersertifikat dan diproses di bawah pengawasan dokter hewan, memenuhi syarat sebagai bahan ekonomi sirkular dalam sebagian besar kerangka peraturan utama. Posisi regulasi itu adalah salah satu alasan Skretting, salah satu produsen aquafeed terbesar di dunia, melaporkan bahwa sekitar 10% dari pasokan proteinnya berasal dari protein hewani darat termasuk tepung bulu pada pengungkapan tahun 2022
.Tempat Tepung Bulu Diproduksi: Empat Wilayah Rendering
Produksi tepung bulu secara struktural terkait dengan satu bahan baku: volume pemrosesan unggas. Bulu tidak dapat disimpan dalam bentuk mentahnya; mereka adalah produk sampingan yang basah, besar, dan cepat terdegradasi. Oleh karena itu, pabrik rendering ditempatkan bersama atau berdekatan dengan operasi penyembelihan unggas besar. Kendala geografis ini menciptakan empat wilayah produksi yang secara kolektif mendominasi pasokan global
.| Wilayah Produksi | Negara-negara Produsen Utama | Perkiraan Pangsa Pasokan Global (2025) | Format Ekspor Utama |
|---|---|---|---|
| Amerika Utara | Amerika Serikat, Kanada | ~ 35% | Tas massal/kontainer, FOB Teluk Coast atau pelabuhan Pantai Timur |
| Amerika Selatan | Brasil, Argentina | ~ 18% | Kantong/kontainer curah, FOB Santos, Paranaguá |
| Asia-Pasifik | China, India, Asia Tenggara | ~ 27% | Konsumsi domestik dominan; beberapa ekspor CFR ke pembeli regional |
| Eropa | Belanda, Jerman, Polandia, Spanyol | ~ 12% | Rantai-pasokan intra-UE; ekspor terbatas di luar wilayah |
| Sisa Dunia | Australia, Meksiko, Afrika Selatan | ~ 8% | Terutama domestik atau regional |
Amerika Serikat adalah produsen tepung bulu satu negara terbesar di dunia, didukung oleh sektor pengolahan ayam pedaging skala industri yang terkonsentrasi di Semenanjung Delmarva, Carolina, Georgia, Arkansas, dan Alabama. Darling Ingredients — melalui jaringan rendering dan merek Sonac-nya — adalah produsen AS yang dominan setelah akuisisi Valley Proteins senilai USD 1,1 miliar pada Mei 2022, yang menambahkan 18 fasilitas rendering di Amerika Serikat bagian selatan dan Atlantik tengah. Tyson Foods dan JBS USA Holdings (melalui Pilgrim's Pride) juga mengoperasikan kapasitas rendering penangkaran yang memproduksi tepung bulu sebagai produk sampingan dari pemrosesan unggas mereka. West Coast Reduction menangani produksi di koridor Pasifik.
Brasil adalah basis produksi terbesar kedua dan pemasok utama yang berorientasi ekspor untuk pembeli Asia-Pasifik. JBS S.A. dan BRF S.A. keduanya mengoperasikan kapasitas rendering yang terintegrasi dengan pengolahan unggas mereka. Darling Ingredients berkembang ke Brasil melalui akuisisi FASA Group senilai USD 560 juta pada Mei 2022, menambahkan 16 pabrik dengan sekitar 1,3 juta metrik ton kapasitas pemrosesan produk sampingan tahunan. Keuntungan Brasil bagi pembeli aquafeed Asia adalah struktur biaya: biaya tenaga kerja dan energi yang lebih rendah dibandingkan dengan AS dan UE, dengan akses langsung ke pelabuhan Santos dan Paranaguá untuk pengiriman kontainer di jalur perdagangan Amerika Selatan-Asia yang mapan.
China adalah wilayah yang paling kompleks untuk dikarakterisasi. Produksi unggas domestik besar — China menyembelih sekitar 11-13 miliar ayam pedaging setiap tahunnya — tetapi infrastruktur rendering tetap terfragmentasi dibandingkan dengan model AS dan Brasil. Sebagian besar produksi tepung bulu China melayani pabrik pakan majemuk domestik daripada pasar ekspor. Wudi Musen Biological Co. adalah salah satu produsen China yang lebih aktif melayani saluran ekspor. Guangdong Haid Group mengintegrasikan tepung bulu ke dalam formulasi aquafeed eksklusif tetapi tidak beroperasi sebagai penjual pedagang yang signifikan. Untuk pembeli asing, China terutama merupakan pesaing permintaan untuk pasokan tepung bulu regional, bukan sumber ekspor yang dapat diandalkan.
Eropa beroperasi di bawah Peraturan Produk Sampingan Hewan Uni Eropa (EC) No 1069/2009, yang mengklasifikasikan tepung bulu sebagai bahan Kategori 3 yang membutuhkan pemrosesan ke standar yang ditentukan sebelum digunakan dalam pakan. Anak perusahaan Sonac Darling Ingredients adalah pemasok pedagang Eropa yang dominan, dengan pabrik rendering di Belanda, Jerman, dan — setelah akuisisi Miropasz Group pada Januari 2024 — tiga fasilitas tambahan di tenggara Polandia. Pabrik Polandia tersebut memproses 250.000 metrik ton produk sampingan unggas setiap tahun, memperkuat posisi Sonac di pasar aquafeed Eropa Tengah dan Timur. JG Pears (Inggris) dan Saria Group (Jerman, bagian dari jaringan Tönnies)
mencakup produksi sekunder.Ketergantungan Bahan Baku Yang Membentuk Setiap Keputusan Pasokan
Pasokan tepung bulu tidak dapat dikelola secara independen dari produksi unggas. Ini adalah prinsip pertama yang harus diinternalisasi oleh setiap tim pengadaan aquafeed
.Volume bulu secara struktural tetap: industri unggas menghasilkan sekitar 3-4 kg bulu per 100 kg berat hidup yang diproses, dan bulu-bulu tersebut harus diolah dalam beberapa jam atau hari. Pabrik rendering tidak memiliki insentif untuk menahan pasokan dan tidak memiliki kemampuan untuk menghasilkan lebih banyak tepung bulu daripada yang dihasilkan sektor unggas induk. Ini berarti pasokan tepung bulu sebagian besar tidak elastis di kedua arah - hanya meningkat ketika penyembelihan unggas meningkat, dan turun hanya ketika sektor unggas berkontraksi. Wabah regional High-Patogen Avian Influenza (HPAI) dapat menghilangkan bahan baku yang dihasilkan di seluruh koridor dalam beberapa minggu
.Gelombang HPAI 2022—2023 di Amerika Serikat mengakibatkan pemusnahan sekitar 58 juta burung - wabah terburuk dalam sejarah unggas AS. Produksi tepung bulu dari daerah yang terkena dampak mengalami kontraksi tajam, dan pembeli yang mengandalkan pembelian spot dari pemasok AS tanpa opsi asal alternatif menghadapi lonjakan harga dan kesenjangan ketersediaan. Kontrak berjangka dengan cakupan asal sekunder - Brasil atau Eropa - adalah satu-satunya perlindungan yang efektif.
Biaya energi adalah pendorong biaya produksi sekunder tetapi penting. Hidrolisis tekanan pada suhu 130—160° C selama 20—40 menit membutuhkan energi yang padat, dan pabrik rendering di Eropa dan beberapa wilayah AS terkena volatilitas harga gas alam dan listrik. Ketika harga energi Eropa melonjak pada 2021—2022 setelah invasi Rusia ke Ukraina, membuat ekonomi memburuk di Eropa Barat, berkontribusi pada kenaikan biaya produksi yang mengalir ke pembeli dalam istilah CFR.
Kualitas Pengolahan: Variabel Pengadaan Yang Tidak Dimiliki Tepung Ikan
Kualitas tepung ikan bervariasi, tetapi tepung ikan 65% protein dari produsen Peru terkemuka memiliki profil kecernaan yang cukup dapat diprediksi. Makanan bulu tidak memiliki konsistensi ini. Metode pengolahan - bukan kandungan protein saja - menentukan apakah tepung bulu akan bekerja dalam makanan ikan.
Kec@@ernaan protein keratin mentah pada ikan biasanya di bawah 20%. Tepung bulu yang dihidrolisis dengan benar, diproses menggunakan hidrolisis tekanan uap atau perlakuan enzimatik, mencapai kecernaan pepsik in vitro 70-85% dan kadar protein kasar 80-85% berdasarkan bahan kering. Tepung bulu yang terhidrolisis dengan buruk — diproses secara berlebihan atau diproses dari bahan baku berkualitas rendah — dapat menghasilkan produk reaksi Maillard yang mengurangi ketersediaan hayati asam amino, terutama lisin,
di bawah ambang batas yang berguna.Literatur penelitian pada 2024—2025 memperkuat sensitivitas kualitas ini menurut spesies:
- Gilthead seabream (Sparus aurata): HFM dapat menggantikan 25% protein tepung ikan tanpa mengorbankan pertumbuhan atau komposisi fillet (ScienceDirect, 2024).
- Ikan lele hibrida: Tepung bulu dapat menggantikan hingga 15% dari total makanan tanpa efek pertumbuhan negatif.
- I kan lele Afrika (Clarias gariepinus): 5% HFM adalah tingkat inklusi optimal; 15% layak dengan suplementasi asam amino (Aquaculture International, 2025).
- Ikan trout pelangi: HFM pada 30-45% pengganti tepung ikan layak bila dikombinasikan dengan lisin tambahan, metionin, dan probiotik (Springer Nature, 2024).
Implikasi praktis bagi pembeli: spesifikasi protein mentah saja merupakan kriteria pengadaan yang tidak mencukupi untuk tepung bulu. Sertifikat Analisis (CoA) harus mencakup kecernaan pepsik in vitro (target: minimum 75%) dan profil asam amino yang mengkonfirmasi kandungan lisin di atas ambang degradasi. Data kinerja in vivo dari pemasok — uji coba terdokumentasi pada spesies target atau spesies dengan fisiologi pencernaan yang sebanding — adalah satu-satunya jaminan lengkap kinerja produk.
Arus Perdagangan: Bagaimana Meal Bulu Berpindah dari Pabrik Rendering ke Pabrik Aquafeed
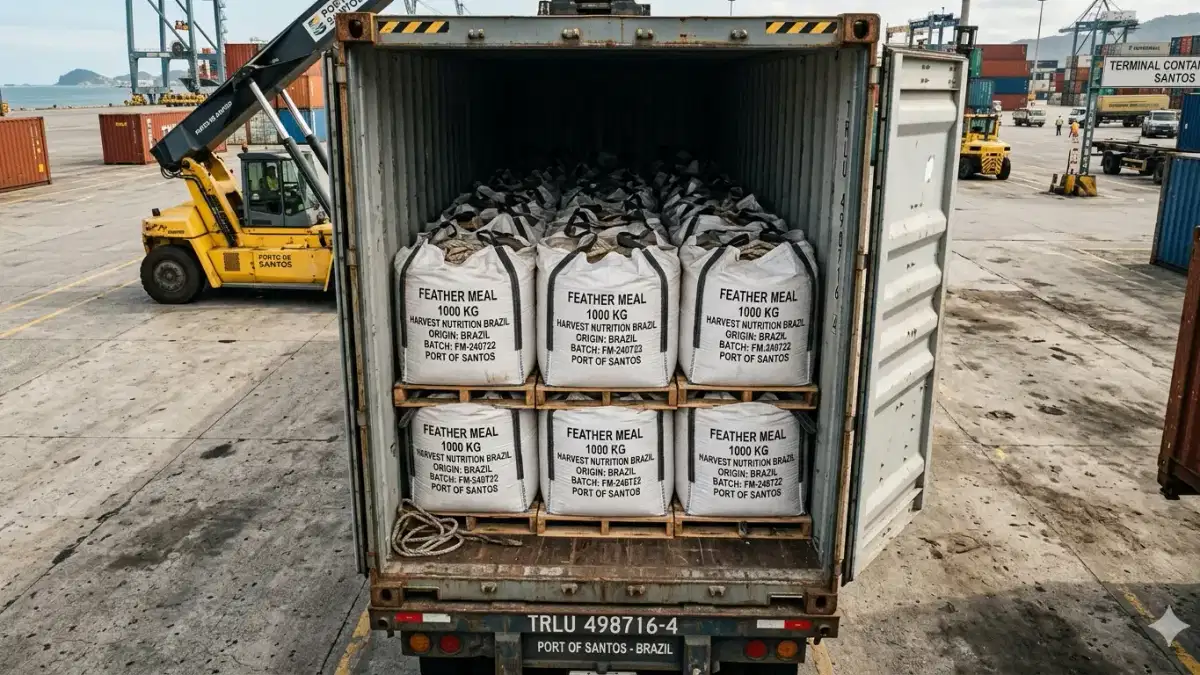
Tepung bulu adalah produk padat dan kering pada titik ekspor — biasanya tas polypropylene anyaman 50 kg di atas palet, atau massal longgar dalam supersack 1.000 kg yang dimuat dalam wadah 20 kaki atau 40 kaki. Ini tidak diklasifikasikan sebagai bahan berbahaya dan tidak memerlukan kontrol suhu selama transit. Hal ini membuatnya mudah secara logistik dibandingkan dengan tepung ikan, yang membawa persyaratan manajemen kelembaban dan oksidasi
.| Rute Perdagangan | Pelabuhan Asal | Wilayah Tujuan | Waktu Transit Khas | Segmen Pembeli Utama |
|---|---|---|---|---|
| Pantai Teluk AS ke Asia Tenggara | Houston, New Orleans | Vietnam, Indonesia, Thailand | 25—32 hari melalui SUEZ/Transhipment | Nila, lele, pabrik pakan udang |
| Brasil (Santos) ke Asia Tenggara | Santos, Paranaguá | Vietnam, China, Filipina | 28—38 hari | Pabrik pakan udang dan pangasius |
| EU (Rotterdam, Antwerp) ke Norwegia | Rotterdam, Antwerpen | Stavanger, Bergen | 3—7 hari laut pendek | Produsen salmon aquafeed |
| Pantai Timur AS ke Chili | Baltimore, Savannah | Valparaiso | 18—24 hari | Sektor pakan salmon |
| China domestik | Dalian, Qingdao | Guangdong, Fujian | Jalan/pantai | Budidaya air tawar domestik |
guan Laut Merah dari tahun 2023 hingga sebagian besar tahun 2025 menambah 10—14 hari dan biaya tambahan bunker yang signifikan ke jalur AS-ke-Asia dan Brasil-ke-Asia dialihkan di sekitar Tanjung Harapan. Untuk pembeli aquafeed di Asia Tenggara yang mencari tepung bulu AS atau Amerika Selatan, volatilitas pengiriman ini diterjemahkan langsung ke dalam kenaikan biaya pendaratan. Pembeli yang mengalihkan lebih banyak volume ke asal Brasil selama periode ini mendapatkan keuntungan pengiriman pada rute Cape, karena pelabuhan Brasil sudah beroperasi pada jadwal yang sesuai dengan CAPE untuk kargo menuju Asia
. Kep@@atuhan terhadap peraturan adalah titik gesekan bagi tepung bulu asal Eropa dan AS yang memasuki pasar Asia. China, Vietnam, dan Indonesia mempertahankan persyaratan pendaftaran impor untuk protein hewani olahan, dan Sertifikat Asal, sertifikat kesehatan hewan, dan dokumentasi standar pemrosesan (mengkonfirmasi suhu dan profil waktu perawatan) diperlukan pada bea cukai. Pembeli yang belum melakukan pra-pendaftaran pemasok mereka dengan otoritas nasional terkait — GACC China, MARD Vietnam, atau BKIPM Indonesia — menghadapi waktu penahanan 30-90 hari di pelabuhan, yang secara efektif dapat membuat strategi pembelian spot tidak dapat diterapkan
.Ringkasan Risiko Pasokan: Apa yang Dapat Merusak Program Pengadaan Makanan Bulu
| Faktor Risiko | Tingkat Risiko | Acara Pemicu | Preseden Terakhir | Mitigasi Pembeli |
|---|---|---|---|---|
| Wabah HPAI di wilayah pasokan primer | TINGGI | Acara pemusnahan unggas regional | 2022—2023 AS (58 juta burung dimusnahkan) | Kontrak berjangka asal ganda; Cadangan Brasil |
| Kegagalan kualitas pemrosesan (kecernaan batch di bawah spesifikasi) | SEDANG-TINGGI | Gangguan operasional pabrik pemasok | Risiko berkelanjutan; tidak ada peristiwa utama tunggal | KoA wajib dengan data kecernaan + asam amino |
| Gangguan jalur angkutan (pengalihan rute Laut Merah/Tanjung) | MEDIUM | Eskalasi geopolitik pada titik-titik kunci | Gangguan Laut Merah 2023—2025 | Memilih asal Brasil untuk pembeli Asia; membangun stok pengaman 8-10 minggu |
| Pembalikan peraturan PAP UE | RENDAH | Peristiwa ternak terkait BSE di UE | Larangan PAP 2001 (dibalik 2021) | Memantau keluaran penasihat EFSA; memelihara formulasi cadangan protein tanaman |
| Selang pendaftaran impor di tempat tujuan | MEDIUM | Kesenjangan administratif dalam pendaftaran eksporter/importir | Sering; terutama untuk China GACC | Pra-kualifikasi semua pemasok untuk pendaftaran pasar tujuan; siklus pembaruan 90 hari |
| Lonjakan biaya energi mempengaruhi margin rendering UE/AS | MEDIUM | Peristiwa harga gas alam | Krisis energi Eropa 2021—2022 | Kunci kontrak berjangka sebelum puncak pasar gas Eropa Q4 |
Struktur Harga dan Tautan Harga Tepung Ikan
Meal bulu tidak diperdagangkan di bursa publik. Tidak ada tepung bulu yang setara dengan indeks harga tepung ikan IFFO. Harga dinegosiasikan secara bilateral antara penyaji dan pabrik pakan, dan penilaian yang diterbitkan dari Argus Media dan ICIS mencakup kategori protein yang diberikan yang lebih luas dengan granularitas tepung bulu yang terbatas
.Dalam praktiknya, harga tepung bulu terhidrolisis mengikuti harga tepung ikan secara terarah, dengan diskon khas 40-60% per ton. Ketika tepung ikan bergerak dari USD 1.400/MT menjadi USD 1.700/MT — seperti yang terjadi antara awal 2022 dan pertengahan 2023 — penyertaan HFM dalam formulasi aquafeed menjadi lebih menarik, formulator meningkatkan tingkat substitusi, dan permintaan HFM naik, yang pada gilirannya menarik harga HFM naik. Perbedaan harga menyempit ketika tepung ikan murah (periode pra-2020), yang menekan permintaan aquafeed tepung bulu
.Pada pertengahan 2025, dengan rata-rata tepung ikan global sekitar USD 1.446—1,722/MT (data IMF/FRED, Juni—Juli 2025), HFM asal AS atau Brasil dengan 80% + protein mentah dan kecernaan terverifikasi diperkirakan diperdagangkan sekitar USD 600—800/MT CFR Asia Tenggara, tergantung pada pengiriman, spesifikasi, dan struktur kontrak. Tepung bulu yang tidak terhidrolisis atau kecernaan rendah diperdagangkan dengan harga USD 350-500/MT tetapi tidak cocok untuk aplikasi aquafeed tanpa risiko reformulasi
.Perhitungan pembeli bukan hanya harga per ton. Ini adalah harga per unit protein yang dapat dicerna yang dikirim di gerbang pertanian, dikurangi dampak rasio konversi pakan (FCR). HFM berkualitas tinggi seharga USD 750/MT yang mencapai 80% kecernaan protein in vivo memberikan nilai ekonomi yang lebih baik dalam diet salmon daripada produk berkualitas rendah seharga USD 450/MT yang mencapai 50% kecernaan dan menekan FCR — karena pakan merupakan 60— 70% dari biaya operasi akuakultur, dan senyawa degradasi FCR
di seluruh siklus produksi.Pertanyaan yang Sering Diajukan
T: Siapa produsen global terbesar tepung bulu terhidrolisis untuk aquafeed?
Darling Ingredients adalah penyaji publik terbesar secara global, mengoperasikan produksi tepung bulu di seluruh Amerika Serikat (melalui Protein Lembah), Brasil (melalui FASA Group), dan Eropa (melalui Sonac dan Miropasz Group di Polandia). Tyson Foods dan JBS (melalui Pilgrim's Pride) memproduksi tepung bulu sebagai produk sampingan dari pemrosesan unggas AS tetapi dijual terutama ke saluran pakan domestik. Untuk pembeli aquafeed internasional, Darling/Sonac, operator unggas terintegrasi Brasil, dan produsen China terpilih adalah sumber utama
.T: Bagaimana tepung bulu dikirim secara internasional ke pabrik aquafeed?
Ekspor tepung bulu bergerak terutama dalam wadah 20 kaki atau 40 kaki, dikemas dalam kantong polypropylene anyaman 50 kg di atas palet atau dalam supersack 1.000 kg. Tidak memerlukan kontrol suhu selama transit. Koridor ekspor utama adalah Teluk A.S/Pantai Timur ke Asia Tenggara (25-35 hari), Santos/Paranaguá (Brasil) ke Asia Tenggara (28-38 hari), dan Rotterdam/Antwerp untuk produsen pakan salmon Norwegia (3-7 hari lepas laut). Pendaftaran impor untuk pabrik pengekspor harus diselesaikan di negara tujuan sebelum pengiriman - ini adalah persyaratan yang sulit untuk China (GACC), Vietnam (MARD), dan Indonesia (BKIPM)
.T: Apa yang mendorong harga tepung bulu untuk pembeli aquafeed?
Harga tepung bulu bergerak secara terarah dengan tepung ikan, karena keduanya merupakan pengganti parSIAL dalam formulasi dan pembeli menggeser tingkat inklusi saat rasio harga berubah. Ketika tepung ikan melebihi sekitar USD 1.400/MT, formulator aquafeed memaksimalkan penyertaan HFM dalam batas nutrisi, meningkatkan permintaan HFM dan mendukung harganya. Biaya energi mempengaruhi rendering margin produksi di Eropa dan Amerika Serikat. Wabah HPAI di daerah produksi primer mengurangi pasokan bahan baku dan memperketat harga. Asal Brasil biasanya menawarkan keuntungan biaya struktural dibandingkan asal AS untuk pembeli Asia-Pasifik karena biaya pemrosesan yang lebih rendah dan pengiriman rute CAPE yang kompetitif
.T: Apa risiko rantai pasokan utama untuk tepung bulu dalam pengadaan aquafeed?
Dua risiko dampak tertinggi adalah wabah HPAI di wilayah penghasil utama — wabah AS 2022—2023 memusnahkan 58 juta burung dan secara signifikan mengganggu throughput rendering Amerika Utara — dan kegagalan kualitas pemrosesan yang menghasilkan batch dengan daya cerna di bawah spesifikasi. Risiko kualitas dikurangi dengan menentukan kecernaan pepsik in vitro minimum (75% +) dalam kontrak pembelian dan memerlukan CoA tingkat batch. Risiko konsentrasi pasokan dikurangi dengan mempertahankan cakupan kontrak asal ganda dan 8-10 minggu stok keamanan di tempat tujuan
.T: Bagaimana pembeli aquafeed biasanya mendapatkan tepung bulu pada tahun 2026?
Sebagian besar pembeli aquafeed di atas konsumsi 200 MT/bulan mengoperasikan kontrak jangka panjang dengan satu atau dua pemasok utama, biasanya mencakup 80-90% dari volume yang diharapkan dengan sisanya dibeli di tempat untuk mengelola variasi musiman. Durasi kontrak biasanya 6-12 bulan. Harga terkait indeks (terkait dengan tolok ukur tepung kedelai atau tepung ikan) kurang umum untuk tepung bulu daripada untuk protein yang lebih komoditi, dan negosiasi bilateral terhadap kerangka biaya plus tetap menjadi norma. Pembeli di Asia Tenggara yang bekerja dengan asal Brasil atau AS biasanya menggunakan LC (letter of credit) atau usance LC sebagai instrumen pembayaran, dengan pelabuhan tujuan CFR sebagai istilah pengiriman standar
.