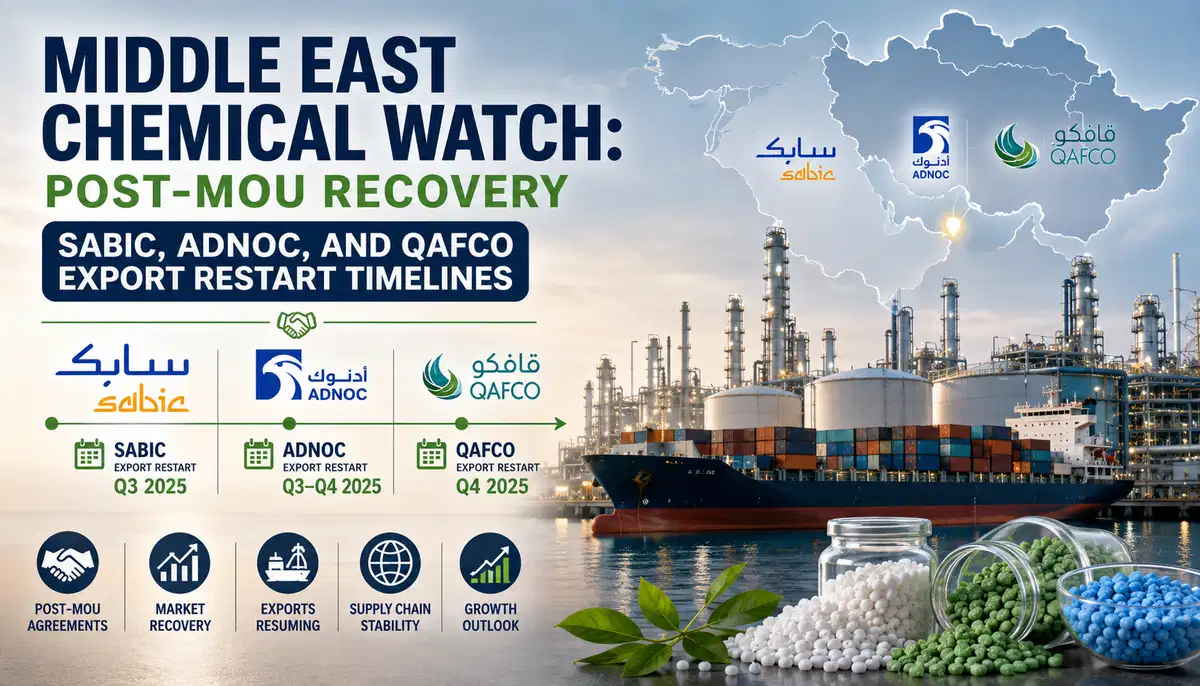
Middle East Chemical Watch: Pemulihan Pasca-MOU — Garis Waktu Mulai Ulang Ekspor SABIC, ADNOC, dan QAFCO
Pend
ahuluan Penandatanganan Memorandum of Understanding (MoU) Hormuz 19 Juni 2026 menandai awal dari fase baru untuk industri kimia Timur Tengah. Meskipun perjanjian telah mengurangi risiko geopolitik langsung, perjanjian itu tidak secara instan mengembalikan arus perdagangan normal. Kapasitas produksi di seluruh Teluk sebagian besar tetap tersedia selama gangguan, tetapi ketidakmampuan untuk memindahkan produk melalui Selat Hormuz sangat membatasi ekspor.
Ketika pasar memasuki paruh kedua tahun 2026, pertanyaan kuncinya bukan lagi apakah produksi dapat dilanjutkan—melainkan seberapa cepat ekspor dapat menjadi normal. Bagi pembeli global yang melakukan diversifikasi rantai pasokan selama empat bulan terakhir, keputusan pengadaan sekarang bergantung pada penyeimbangan pengembalian volume Teluk terhadap ketahanan yang diperoleh melalui strategi sumber alternatif.
Dari Krisis Produksi hingga Pemulihan Logistik
Salah satu kesalahpahaman terbesar selama gangguan Hormuz adalah bahwa produksi kimia Teluk telah
runtuh.Kenyataannya:
Banyak fasilitas tetap operasional Keter
sediaan bahan baku sebagian besar dipertahankan Peman
faatan penyimpanan meningkat secara signifikan
Logistik ekspor menjadi hambatan utama Tantangannya bukanlah
pembuatan bahan kimia—melainkan mengirimkannya ke pelanggan internasional
.Akibatnya, fase pemulihan diharapkan akan didorong oleh jadwal pengiriman dan logistik daripada memulai kembali produksi.
Ammonium Bromide CAS: 12124-97-9
Urea (Granular) - Egypt CAS: 57-13-6
SABIC: Kapasitas Tersedia, Pemulihan Ekspor Tertun
da SABIC memasuki krisis dengan salah satu portofolio petrokimia paling beragam di dunia
.RanTAI produk utama:
Etilen dan polietilen
Polypropylene
Glycols
Plastik rekayasa
Pu puk
Situasi saat ini:
Asetproduksi sebagian besar tetap operasional
Manajemen inventaris telah menjadi fokus utama
Pem ulihan ekspor bergantung pada normalisasi jalur pengiriman
Implikasi pembeli:
Pelanggan SABIC harus mengharapkan peningkatan bertahap dalam ketersediaan ekspor daripada lonjakan langsung volume.
Beberapa pemegang kontrak jangka panjang mungkin menerima alokasi prioritas sebelum likuiditas pasar spot kembali sepenuhnya.
ADNOC: Memanfaatkan Infrastruktur UEA
ADNOC tetap menjadi salah satu produsen terpenting secara strategis di wilayah Teluk
.Kekuatan utama:
Operasi hulu dan hilir terintegrasi
Infrastruktur ekspor yang kuat
Program investasi petrokimia yang signifikan
Prospek pemulihan:
Meskipun kapasitas produksi tetap tersedia, normalisasi ekspor sangat bergantung pada kondisi keamanan maritim
.Peserta industri mengharapkan:
Peningkatan bertahap dalam frekuensi pengiriman
Pre mi logistik berkelanjutan hingga akhir 2026
Prioritas selektif pasar ekspor strategis
Sektor kimia UEA kemungkinan akan pulih lebih cepat dari yang diharapkan banyak orang, tetapi tidak cukup cepat untuk segera memulihkan pola perdagangan pra-krisis
.QAFCO: Pasar Pupuk Mengawasi Dengan
Cermat Perusahaan Pupuk Qatar (QAFCO) telah menjadi titik fokus bagi pembeli pupuk
global.Ekspor inti:
Produk
pupuk Nitrogen
Amonia Urea
Status saat ini:
Terminal ekspor sedang mempersiapkan program restart bertahap
.Kemungkinan urutan:
Komitmen kontrak yang ada terpenuhi
Pasar pertanian strategis diprioritaskan
Keter sediaan pasar spot secara bertahap
beli pupuk di Asia, Afrika, dan Amerika Latin memantau dengan cermat kecepatan restart QAFCO karena pasokan pengganti telah bersumber dengan biaya yang jauh lebih tinggi sejak Maret
.Tantangan Pembersihan Tambang
Terlepas dari MoU, satu kendala kritis masih belum terselesaikan:
keamanan navigasi Selat Hormuz Pem
bersihan ranjau dan verifikasi keselamatan maritim terus mempengaruhi keputusan pengiriman
.Mengapa itu penting: Biaya
asuransi tetap tinggi Operator
kapal tetap berhati-hati
Tarif pengiriman belum kembali ke tingkat sebelum krisis Jadwal
pengiriman tetap tidak teratur
Beberapa pejabat regional telah mengindikasikan bahwa normalisasi penuh dapat diperpanjang hingga 2027
.Ini berarti pasar harus mengharapkan proses pemulihan daripada peristiwa pemulihan.
Perdagangan Kimia Global Telah Berubah
Gangguan memaksa pembeli di seluruh dunia untuk melakukan diversifikasi sumber.
Pemasok alternatif mendapat manfaat secara signifikan:
China
Peningkatan ekspor PTA
Pen giriman metanol dan turunannya yang lebih tinggi
Diper luas Ekspor abu soda dan asam sitrat
India
Peran pasokan regional yang lebih besar dalam bahan kimia
tertentu Pen ingkatan permintaan ekspor
Asia Tenggara
Perluasanpartisipasi dalam rantai petrokimia tertentu Bagi banyak pembeli, pengaturan sumber darurat ini sekarang telah menjadi komersial yang
mapan hubungan.
Haruskah Pembeli Kembali ke Pengadaan Teluk Berpusat?
Ini adalah pertanyaan strategis terpenting yang dihadapi tim pengadaan.
Opsi 1: Kembali ke Sumber Berpusat
Teluk
Keuntungan:
Harga kompetitif secara historis
Produksi skala besar
Basis pasokan jangka panjang yang andal
Ekonomi bahan baku yang kuat
Risiko:
Eksposur geopolitik berkelanjutan
Ketidak pastian normalisasi pengiriman
Potensi risiko konsentrasi di masa depan
Opsi 2: Mempertahankan Sumber Multi-Asal
Keuntungan:
Mengurangi risiko gangguan pasokan
Fleksibilitas yang lebih besar
Peningkatan ketahanan
Risiko:
Kompleksitas pengadaan
yang lebih tinggi Biaya rata-rata yang berpotensi
lebih tinggi Lebih banyak persyaratan manajemen pemasok
Mengapa Strategi Hibrida Masuk akal
Bagi sebagian besar pembeli bahan kimia, solusi optimal bukanlah pengembalian penuh ke ketergantungan Teluk atau penghindaran permanen pemasok Timur Tengah.
Pendekatan yang direkomendasikan:
Mempertahankan:
Kontrak Teluk Inti untuk daya saing biaya
Pemasok sekunder di China, India, atau ASEAN
Buffer inventaris strategis untuk bahan penting
Struktur ini menggabungkan:
Efisiensi biaya
Keamanan pasokan
Diversifikasi geografis
istiwa tahun 2026 telah menunjukkan nilai redundansi dalam pengadaan
bahan kimia.RanTAI Produk Yang Paling Mungkin Menormalkan Pertama
Kandidat pemulihan yang lebih cepat:
Polimer komoditas
Tur unan metanol
Petrokimia dasar
Kandidat pemulihan yang lebih lambat:
A
monia Urea
Produk khusus intensif ekspor
Produk yang membutuhkan pengaturan pengiriman khusus
sediaan kemungkinan akan meningkat secara tidak merata di seluruh kategori
produk.Prosp
ek Pasar MoU Hormuz 19 Juni menandai awal pemulihan, bukan akhir dari gangguan. Produsen Timur Tengah termasuk SABIC, ADNOC, dan Qatar Fertiliser Company (QAFCO) memiliki kapasitas produksi yang cukup besar, tetapi normalisasi logistik
tetap menjadi variabel penting.Bagi pembeli global, pelajaran terpenting dari tahun 2026 adalah bahwa keamanan pasokan tidak dapat bergantung pada satu wilayah. Ketika ekspor Teluk secara bertahap pulih, tim pengadaan semakin mengadopsi model sumber hibrida yang mempertahankan keuntungan biaya bahan kimia Timur Tengah sambil mempertahankan ketahanan rantai pasokan yang beragam.
Kesimpulan Utama
MoU Hormuz 19 Juni memulai proses pemulihan tetapi tidak segera mengembalikan
ekspor normal. Kapasitas produksi di SABIC, ADNOC, dan QAFCO sebagian besar tetap tersedia selama gangguan.
Pengiriman dan logistik tetap menjadi hambatan utama.
Pembersihan ranjau dan keamanan maritim terus menunda normalisasi penuh.
Pemulihan ekspor Teluk diperkirakan akan bertahap hingga akhir 2026 dan berpotensi hingga 2027.
Banyak pembeli telah menjalin hubungan sumber alternatif di China, India, dan ASEAN.
Strategi sumber hibrida menawarkan keseimbangan biaya dan ketahanan terbaik.
Diversifikasi rantai pasokan kemungkinan akan tetap menjadi fitur permanen pengadaan pasca-krisis.