Pasar perekat dan sealant global memasuki paruh kedua tahun 2026 dengan prospek permintaan yang melampaui titik apa pun di paruh pertama. Dua mesin yang digerakkan oleh konstruksi sekarang menyala secara bersamaan: pemulihan perumahan perumahan AS dan kebangkitan kembali pengeluaran infrastruktur wilayah Teluk. Bersama-sama, mereka menciptakan sinyal permintaan ganda yang kuat yang akan membentuk strategi pengadaan bahan baku untuk tahun depan
.Pemulihan Perumahan AS: Katalis untuk Bahan Kimia Konstruk
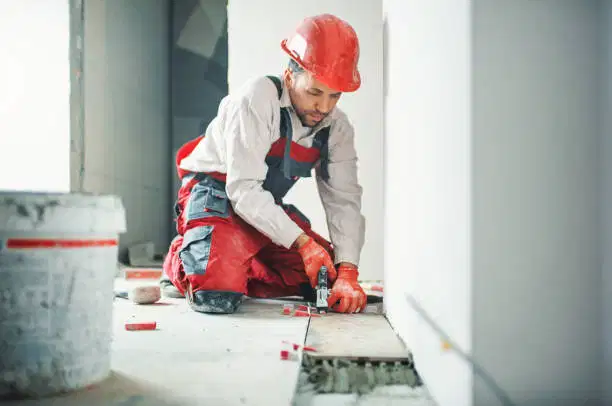
si Suku bunga hipotek di Amerika Serikat telah jatuh ke level terendah beberapa tahun, memicu kepercayaan pembeli yang baru. National Association of Realtors memproyeksikan penjualan rumah baru akan meningkat sekitar lima persen pada H2 2026. Peningkatan ini diterjemahkan langsung ke dalam konsumsi bahan konstruksi yang lebih tinggi — sistem isolasi, perekat lantai, sealant, dan lapisan pelindung — yang semuanya bergantung pada bahan kimia khusus untuk memberikan
kinerja dan daya tahan. Peng@@gerak Permintaan Utama
Proyek konstruksi semakin mengadopsi perekat canggih untuk: Isolasi hemat
energi yang membutuhkan sealant berkinerja tinggi
. Sistem lantai dengan VOC rendah yang membutuhkan bahan pengikat tahan kelembaban.
Pelapis yang memberikan kredensibilitas tahan api dan keberlanjutan.
Reaktivasi Infrastruktur Teluk: Throughput Pengiriman Mengembalikan Ak
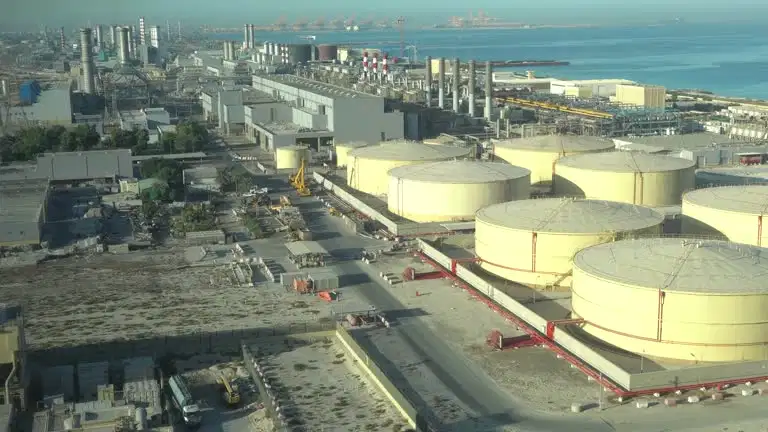
ses Pasar Proyek yang terhenti selama krisis Hormuz sekarang dipercepat kembali karena rute maritim dibuka kembali. Peningkatan aliran logistik telah memungkinkan kontraktor untuk melanjutkan pengadaan untuk real estat komersial, pengembangan industri, dan infrastruktur energi. Kebangkitan ini menciptakan gelombang baru permintaan perekat, terutama untuk resin epoksi suhu tinggi yang digunakan di pembangkit listrik dan fasilitas petrokimia
.Dampak pada Bahan B
aku Kembalinya aktivitas Teluk memperketat rantai pasokan untuk monomer utama:
Ketersediaan MDI (metilen difenil diisosianat) tetap terbatas karena jalur produksi wilayah
Teluk yang terbatas. Monomer akrilik masih berada di bawah tekanan karena bahan baku terkait nafta menjaga harga tetap tinggi.
Produsen resin epoksi menghadapi ekonomi yang tidak stabil yang dapat mengayunkan margin secara dramatis.
Kendala Pasokan dan Dinamika Pasar
Meskipun permintaan meningkat, pasar perekat dihadapkan dengan kemacetan pasokan yang terus-menerus: Pasar MDI
Kapasitas produksi di Teluk sedang pulih, tetapi permintaan global melampaui pasokan. Perusahaan yang mengamankan kontrak awal dapat mengunci stabilitas harga.
M@@ onomer Akrilik — Volatilitas biaya bahan baku merupakan risiko yang signifikan. Diversifikasi sumber dan mengeksplorasi monomer alternatif dapat mengurangi paparan
. Harga Resin Epoxy — Biaya bahan baku telah melonjak, tetapi lindung nilai strategis dan kontrak jangka panjang dapat mengurangi dampak pada profitabilitas.
Pengadaan Strategis untuk 2026
Tim pengadaan harus mempertimbangkan taktik berikut untuk melindungi dari pengetatan ketersediaan dan perubahan harga:
KomitmenVolume di Q3 — Mengamankan pembelian awal mengunci pasokan dan seringkali menghasilkan persyaratan harga yang lebih baik
. Diversifikasi Pemasok — Libatkan beberapa pemasok di seluruh wilayah untuk mengurangi ketergantungan pada sumber tunggal mana pun.
Fleksibilitas Kontrak — Menggabungkan eskalator harga berbasis volume yang disesuaikan dengan perubahan biaya bahan baku.
Manajemen Inventaris — Menjaga stok keamanan untuk monomer kritis, terutama resin MDI dan epoksi, untuk melindungi terhadap guncangan pasokan.
Persimpangan rebound perumahan AS dan reaktivasi infrastruktur Teluk menghadirkan peluang yang belum pernah terjadi sebelumnya untuk sektor perekat dan sealant. Namun, kendala pasokan — terutama di MDI, monomer akrilik, dan resin epoksi — memerlukan strategi pengadaan proaktif. Dengan mengamankan komitmen volume lebih awal, mendiversifikasi pemasok, dan menggabungkan mekanisme penetapan harga yang fleksibel, pemain industri dapat menavigasi pasar yang tidak stabil dan memanfaatkan permintaan kuat yang diharapkan pada H
2 2026.