Pendahuluan
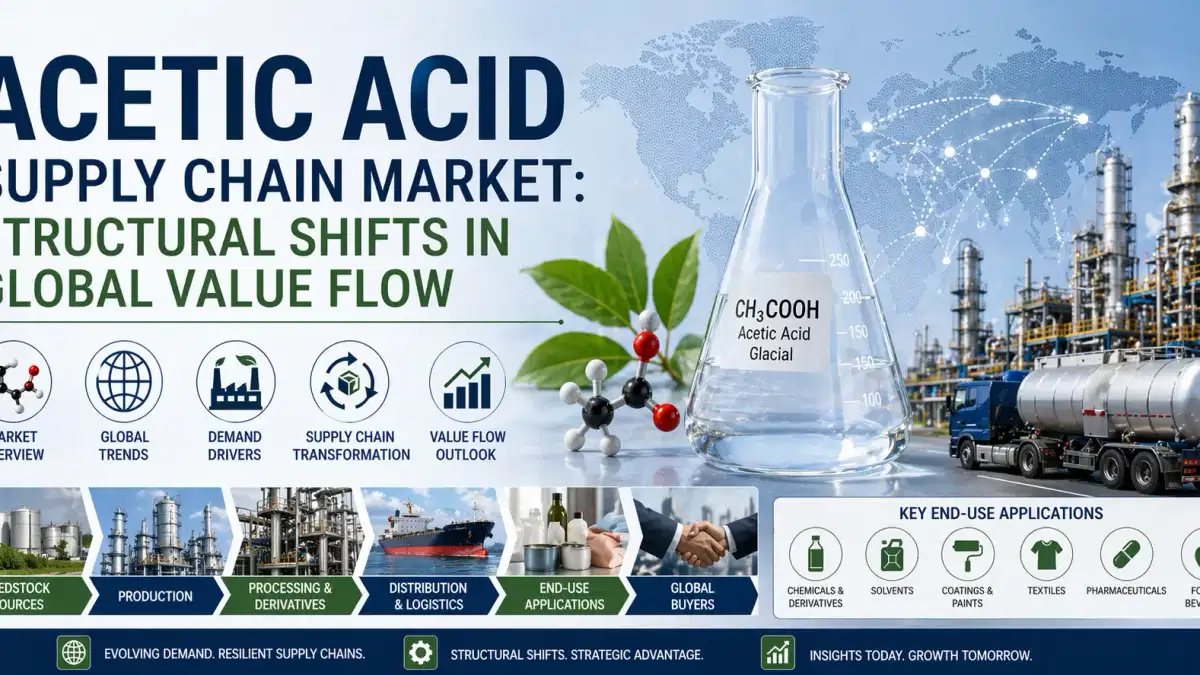
Rantaian pasokan asam asetat pada tahun 2026 merupakan salah satu jaringan paling sensitif secara strategis dalam industri kimia global. Sebagai perantara dasar yang digunakan di seluruh tekstil, kemasan, perekat, dan turunan petrokimia, asam asetat berada di persimpangan volatilitas bahan baku dan siklus permintaan industri. Data industri terbaru menyoroti bahwa produksi global, diperkirakan mendekati 20 juta ton, terus berkembang sambil tetap terikat erat dengan ekonomi hulu metanol dan pola penyerapan turunan hilir
.Dengan latar belakang ini, aktor rantai pasokan semakin bergeser dari pengadaan yang berpusat pada biaya menuju strategi sumber berbasis ketahanan, membentuk kembali bagaimana nilai mengalir di seluruh wilayah dan industri.
Ketergantungan Bahan Baku dan Volatilitas Metanol
Kendala struktural yang paling menentukan dalam rantai pasokan asam asetat adalah ketergantungannya pada karbonilasi metanol, yang menyumbang sebagian besar rute produksi global. Ini menciptakan mekanisme transmisi langsung antara pasar gas alam, harga metanol, dan struktur biaya asam asetat
.Pada tahun 2026, volatilitas bahan baku tetap menjadi destabilizer utama ekonomi produksi. Produsen di Asia — terutama China — memegang keuntungan biaya karena sistem batubara ke bahan kimia yang terintegrasi, sementara pasar Eropa dan yang bergantung pada impor tetap terpapar fluktuasi harga energi. Akibatnya, strategi pengadaan telah bergeser ke arah kontrak jangka panjang, dengan pembeli semakin mengunci volume untuk melakukan lindung nilai terhadap perubahan metanol yang tidak dapat diprediksi
.Konsentrasi Permintaan Berbasis Derivatif
Permintaan asam asetat semakin dibentuk oleh industri turunan hilir, terutama monomer vinil asetat (VAM) dan asam tereftalat murni (PTA). Kedua segmen ini secara kolektif menambatkan bagian yang signifikan dari konsumsi global, menghubungkan aliran asam asetat langsung ke perekat, pelapis, serat poliester, dan bahan kemasan.
Pada tahun 2026, tarikan turunan ini mengintensifkan risiko konsentrasi pasokan. Ketika sektor polimer dan tekstil berakselerasi, alokasi bahan baku mengencang dengan cepat, menciptakan kelangkaan pasar spot. Sebaliknya, perlambatan dalam konstruksi atau pengemasan konsumen dengan cepat mengalir ke hulu menjadi surplus persediaan. Ketergantungan siklik ini memaksa produsen untuk menyelaraskan jadwal produksi lebih dekat dengan operasi pabrik turunan, seringkali melalui perjanjian pasokan terintegrasi atau model konsumsi captive
.Logistik, Pengangkutan, dan Ketidakseimbangan Perdagangan Regional
Di luar ekonomi produksi, logistik telah menjadi faktor penentu dalam membentuk ketersediaan asam asetat. Asia-Pasifik terus mendominasi output global, sementara Eropa dan sebagian Amerika tetap bergantung secara struktural, meningkatkan paparan gangguan pengiriman dan kemacet
an pelabuhan.Pada tahun 2026, peningkatan biaya pengiriman, ketersediaan kapal yang tidak merata, dan waktu tunggu yang lebih lama mendefinisikan ulang strategi inventaris. Perusahaan semakin mengadopsi model stok penyangga daripada kerangka kerja just-in-time. Arbitrase regional juga lebih menonjol, karena pembeli berputar menuju kargo Asia berbiaya lebih rendah ketika pasokan Eropa mengencang. Ketidakseimbangan ini memperkuat peran Asia sebagai pusat produksi dan jangkar harga pasar global
.Digitalisasi dan Evolusi Kontrak dalam RanTAI Pasokan
Rantaian pasokan asam asetat sedang mengalami transformasi yang tenang namun signifikan melalui alat peramalan digital dan analitik pengadaan canggih. Pemodelan skenario, alokasi inventaris prediktif, dan perencanaan permintaan yang dibantu AI sekarang menjadi standar dalam ekosistem perdagangan bahan kimia utama. Alat-alat ini membantu mengurangi risiko yang terkait dengan guncangan bahan baku mendadak atau lonjakan permintaan turunan
.Pada saat yang sama, struktur kontrak berkembang. Alih-alih perjanjian murni berbasis volume, kontrak 2026 semakin memasukkan klausul fleksibilitas yang terkait dengan indeks bahan baku dan tolok ukur permintaan hilir. Ini mencerminkan pergeseran yang lebih luas dari pengadaan transaksional ke orkestrasi rantai pasokan terintegrasi
.Kesimpulan
RanTAI pasokan asam asetat pada tahun 2026 didefinisikan oleh volatilitas yang saling berhubungan — di mana dinamika bahan baku, permintaan turunan, dan kendala logistik terus membentuk kembali keseimbangan pasar. Ketika pembeli industri menavigasi kompleksitas ini, kebutuhan akan sumber terintegrasi, logistik yang dikelola risiko, dan kerangka kerja kontrak yang fleksibel tidak pernah lebih besar
.Dalam lanskap yang berkembang ini, penyedia solusi global memainkan peran penting dalam menstabilkan strategi pengadaan dan memastikan kelangsungan pasokan. Perusahaan seperti Tradeasia International mendukung transformasi ini dengan menghubungkan produsen hulu dengan industri hilir melalui sumber terstruktur, koordinasi logistik, dan solusi pasokan yang selaras dengan pasar. Peran mereka menjadi semakin relevan karena pasar asam asetat bergeser menuju ekosistem global yang lebih terintegrasi dan berbasis
data.Sumber
- https://www.imarcgroup.com/acetic-acid-pricing-report
- https://www.chemtradeasia.co.id/market-insights/acetic-acid-supply-chain-market-forecast