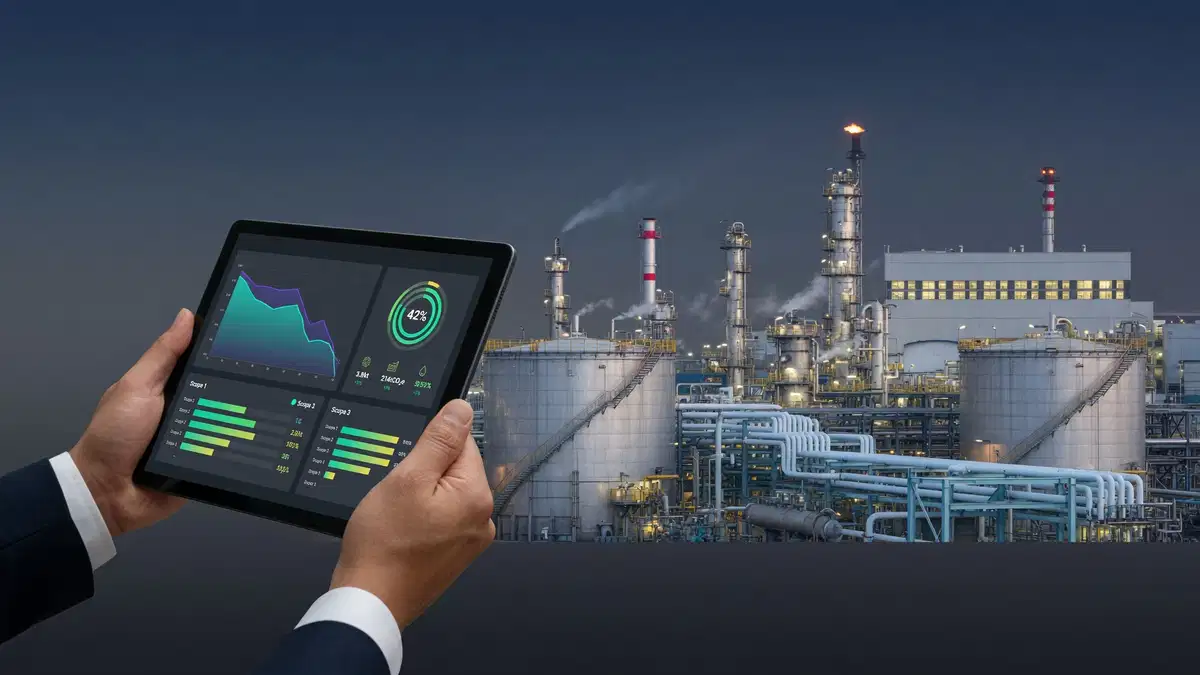
aporan ESG telah berkembang dari inisiatif perusahaan sukarela menjadi persyaratan strategis bagi perusahaan kimia yang berpartisipasi di pasar global. Harapan peraturan, tuntutan investor, dan standar pengadaan semakin membutuhkan informasi keberlanjutan yang terperinci dan dapat diverifikasi
.Industri kimia menghadapi tantangan pelaporan yang unik karena intensitas energinya, rantai pasokan yang kompleks, dan aplikasi hilir yang luas. Perusahaan sekarang harus mengukur emisi, mengevaluasi risiko keberlanjutan dan menunjukkan praktik tata kelola dengan tingkat ketelitian yang sebelumnya disediakan untuk pelaporan keuangan
.Untuk produsen kimia, pedagang dan eksportir, pertanyaannya bukan lagi apakah pelaporan ESG penting. Fokusnya telah bergeser ke arah seberapa cepat organisasi dapat membangun kemampuan pelaporan yang andal.
Mengapa pelaporan ESG menjadi penting bagi perusahaan kimia
Beberapa faktor mendorong perluasan cepat kewajiban pelaporan ESG di seluruh sektor kimia
.Ini termasuk: Memper
luas peraturan pengungkapan iklim di seluruh ekonomi utama.
Meningkatnya ketergantungan investor pada metrik kinerja keberlanjutan.
Persyaratan pengadaan menekankan data karbon terverifikasi.
Meningkatkan harapan pemangku kepentingan mengenai transparansi dan akuntabilitas.
Perusahaan kimia menempati posisi yang sangat terlihat dalam diskusi keberlanjutan karena produk mereka mendukung banyak industri sambil berkontribusi secara signifikan terhadap emisi industri.
Akibatnya, dewan dan tim eksekutif semakin memperlakukan pelaporan ESG sebagai prioritas bisnis daripada latihan komunikasi.
Kegagalan untuk beradaptasi dapat menciptakan kerugian operasional dan komersial di pasar internasional.
Persyaratan CSRD mengubah pengungkapan keberlanjutan Eropa Uni
Eropa telah secara signifikan memperluas harapan pelaporan keberlanjutan melalui Petunjuk Pelaporan Keberlanjutan Perusahaan
.Arahan Pelaporan Keberlanjutan Perusahaan mengharuskan perusahaan yang memenuhi syarat untuk memberikan informasi keberlanjutan komprehensif yang selaras dengan prinsip-prinsip pelaporan standar.
Garis waktu implementasi meluas hingga 2025 dan 2026 tergantung pada karakteristik perusahaan dan kewajiban pelaporan.
Untuk perusahaan kimia, arahan tersebut memperkenalkan persyaratan pengungkapan yang lebih rinci yang mencakup kinerja lingkungan, sosial dan tata kelola.
Elemen pelaporan lingkungan utama meliputi:
Emisi Lingkup 1 dari operasi langsung.
Lingkup 2 emisi terkait dengan energi yang dibeli.
Lingkup 3 emisi yang dihasilkan di seluruh rantai nilai.
Organisasi juga harus menjelaskan struktur tata kelola, proses manajemen risiko dan strategi keberlanjutan yang mendukung informasi yang diungkapkan.
Tingkat detail yang diperlukan menandai penyimpangan yang signifikan dari laporan keberlanjutan sukarela tradisional.
Pel@@aporan emisi Lingkup 3 menjadi harapan pengadaan
EmisiLingkup 3 mewakili salah satu aspek pelaporan ESG yang paling menantang bagi perusahaan kimia
.Emisi ini terjadi di seluruh rantai nilai dan sering menyumbang sebagian besar jejak karbon total organisasi.
Perusahaan kimia semakin membutuhkan data dari pemasok yang meliputi: D
ampak produksi bahan baku.
Emisi terkait transportasi.
Kegiatan pengemasan dan distribusi.
Profil penggunaan produk hilir.
Memperoleh informasi yang dapat diandalkan membutuhkan kolaborasi yang luas di seluruh rantai pasokan.
Tim pengadaan menjadi peserta sentral dalam inisiatif ESG karena keterlibatan pemasok secara langsung mempengaruhi akurasi pelaporan.
Organisasi yang membangun saluran komunikasi pemasok yang efektif kemungkinan akan mendapatkan keuntungan baik dalam kepatuhan maupun hubungan pelanggan.
CBAM meningkatkan tekanan pada eksportir bahan kimia
Mekanisme Penyesuaian Perbatasan Karbon membentuk kembali dinamika perdagangan internasional untuk
industri padat karbon.Mekanisme Penyesuaian Perbatasan Karbon mengharuskan importir untuk memberikan informasi emisi terverifikasi terkait dengan produk yang memenuhi syarat memasuki pasar Eropa.
Bagi eksportir bahan kimia, ini berarti bahwa data karbon tertanam menjadi penting secara komersial.
Bisnis mungkin perlu menunjukkan:
Intensitas emisi tingkat produk
. Metodologi verifikasi yang mendukung perhitungan.
Dokumentasi yang memvalidasi pengungkapan emisi.
Perusahaan yang tidak dapat memberikan informasi yang kuat berisiko menghadapi komplikasi administrasi dan penurunan daya saing.
Dalam praktiknya, CBAM mempercepat investasi dalam kemampuan pengukuran emisi di seluruh rantai pasokan bahan kimia.
Persyaratan taksonomi UE yang melampaui data emisi Pel
aporan ESG semakin mencakup pertimbangan keberlanjutan yang lebih luas di luar akuntansi gas rumah kaca
.Kerangka taksonomi Uni Eropa mendorong organisasi untuk menilai apakah kegiatan ekonomi berkontribusi secara bermakna terhadap tujuan lingkungan.
Perusahaan kimia mungkin perlu menunjukkan keselarasan dengan kriteria yang terkait dengan: M
itigasi perubahan iklim.
Praktik pencegahan polusi.
Inisiatif efisiensi sumber daya.
Manajemen operasional yang berkelanjutan.
Proses evaluasi ini dapat mempengaruhi akses ke peluang keuangan berkelanjutan dan persepsi investor.
Perusahaan yang secara proaktif menilai penyelarasan taksonomi dapat memperkuat posisi mereka dalam pasar keuangan yang berkembang.
Kerangka kerja sukarela terus mempengaruhi praktik pengungkapan
Meskipun persyaratan peraturan terus berkembang, kerangka kerja pelaporan sukarela tetap sangat berpengaruh.
Di Amerika Serikat, aturan pengungkapan iklim yang diusulkan oleh SEC telah mengalami penundaan. Namun, banyak perusahaan kimia besar terus melaporkan melalui pendekatan sukarela yang mapan.
Salah satu contoh yang menonjol adalah kerangka kerja Gugus Tugas tentang Pengungkapan Keuangan terkait Iklim.
TCFD mendorong organisasi untuk mengungkapkan informasi terkait dengan: Struktur tata kelola yang meng
awasi masalah iklim.
Implikasi strategis dari risiko dan peluang iklim.
Proses manajemen risiko.
Metrik dan target yang mendukung evaluasi kinerja.
Pelaporan sukarela dapat membantu perusahaan membangun kemampuan internal sebelum persyaratan wajib berlaku.
Ini juga dapat memperkuat kredibilitas di antara investor dan pelanggan yang mencari informasi keberlanjutan yang konsisten.
Investor mengangkat diskusi ESG ke tingkat dewan Ekspek
tasi investor semakin membentuk prioritas keberlanjutan di seluruh industri kimia
.Manajer aset utama dan dana pensiun mempertimbangkan kinerja ESG ketika mengevaluasi peluang investasi.
Organisasi seperti BlackRock dan Vanguard, bersama investor institusi besar, telah berkontribusi pada penekanan yang lebih besar pada tata kelola iklim dan kualitas pengungkapan.
Minat investor sering berfokus pada pertanyaan seperti:
Apakah perusahaan memahami risiko terkait iklim
? Apakah target pengurangan emisi didukung oleh rencana yang kredibel?
Seberapa efektif manajemen mengawasi inisiatif keberlanjutan?
Akibatnya, pertimbangan ESG semakin muncul dalam agenda rapat dewan.
Praktik pelaporan yang kuat dapat meningkatkan kepercayaan investor dan menunjukkan kesiapan organisasi.
Proses pengadaan Eropa berubah dengan cepat
Data keberlanjutan menjadi kriteria seleksi penting dalam proses pengadaan di seluruh Eropa.
Perusahaan kimia yang melayani pelanggan multinasional semakin menghadapi permintaan informasi mengenai: Jej
ak karbon produk
. Inisiatif pengurangan emisi.
Kebijakan keberlanjutan pemasok.
Praktik verifikasi pihak ketiga.
Bisnis yang tidak dapat memberikan data yang kredibel mungkin menghadapi pengecualian dari proses kualifikasi pemasok.
Pergeseran ini tidak hanya mempengaruhi produsen multinasional besar tetapi juga eksportir kecil yang berpartisipasi dalam rantai pasokan internasional.
Keputusan pengadaan semakin memasukkan pertimbangan lingkungan di samping harga, kualitas, dan kinerja pengiriman.
Membangun sistem pelaporan ESG yang efektif di perusahaan kimia Mengem
bangkan kemampuan pelaporan yang kuat membutuhkan koordinasi di berbagai fungsi
.Prioritas implementasi utama meliputi:
Menetapkan sistem pengumpulan data emisi yang andal.
Mendefinisikan struktur tata kelola dengan tanggung jawab yang jelas.
Melibatkan pemasok untuk meningkatkan transparansi Lingkup 3.
Memilih kerangka kerja dan metodologi pelaporan yang tepat.
Mempersiapkan persyaratan jaminan dan verifikasi.
Organisasi harus menghindari memperlakukan pelaporan ESG sebagai proyek kepatuhan mandiri.
Sebaliknya, manajemen data keberlanjutan harus diintegrasikan dengan proses pengambilan keputusan operasional dan strategis yang lebih luas.
Kualitas data yang mendasarinya semakin menentukan efektivitas pelaporan.
Perusahaan kimia apa yang harus diprioritaskan ekspektasi pelaporan ESG berikutnya
akan terus berkembang seiring dengan matang peraturan dan tuntutan pemangku kepentingan meningkat
.Perusahaan kimia yang bertindak lebih awal dapat memperkuat hubungan pelanggan, meningkatkan kepercayaan investor dan meningkatkan kesiapan untuk kewajiban pengungkapan di masa depan.
Tindakan prioritas meliputi: Mel
akukan penilaian kesenjangan terhadap persyaratan pelaporan yang muncul.
Memperluas inisiatif keterlibatan pemasok yang berfokus pada transparansi emisi.
Berinvestasi dalam sistem yang mendukung pengumpulan data keberlanjutan yang akurat.
Mendidik tim kepemimpinan mengenai ekspektasi ESG yang berkembang.
aporan ESG dengan cepat menjadi prasyarat untuk akses pasar, daya tarik investasi, dan kelayakan pengadaan. Perusahaan yang membangun kerangka kerja pelaporan yang kredibel hari ini akan diposisikan lebih baik untuk bersaing di lingkungan bisnis yang digerakkan oleh keberlanjutan masa depan
.Siap mencari Metanol dari pemasok global terverifikasi? Jelajahi penawaran kompetitif di platform kami hari ini.
Methanol CAS: 67-56-1