Penghentian Ek
spor China Sejak akhir Juli, China telah mempertahankan larangan komprehensif ekspor fosfat, kebijakan yang awalnya diberlakukan untuk melindungi produksi pupuk domestik. Keputusan itu sekarang telah diperpanjang hingga Agustus, memperkuat gesekan perdagangan di pasar fosfat global. Langkah ini tidak hanya membatasi ketersediaan input utama seperti di‑ammonium phosphate (DAP) dan mono‑ammonium phosphate (MAP) tetapi juga mengganggu jaringan logistik mapan yang telah dibangun di sekitar aliran pasokan China yang dapat
diprediksi. D@@ampak pada Kekurangan Pasokan Perdagangan Pupuk Global
dan Volatilitas Harga
China adalah produsen fosfat terbesar di dunia, menyumbang sekitar 45% dari output global. Dengan koridor ekspornya ditutup, dunia menghadapi kontraksi mendadak dalam stok DAP dan MAP yang tersedia. Konsekuensi langsungnya adalah kenaikan harga yang tajam, terutama di daerah yang sangat bergantung pada pengiriman China, seperti Mauritius dan sebagian Asia Tenggara. Lonjakan harga telah diamati di seluruh bursa komoditas utama, dengan harga DAP huahana naik 18% dalam dua minggu terakhir
. Penye@@imbangan Pasar Negara-negara dengan re
kanan di wilayah tersebut mengevaluasi kembali campuran pengadaan mereka. India, misalnya, telah mempercepat produksi batuan fosfat dalam negeri, sementara Uni Eropa mendorong impor Okada yang lebih tinggi dari pemasok Afrika. Pergeseran ini secara bertahap mengubah neraca perdagangan dan mengintensifkan persaingan untuk pasokan fosfat yang tersisa
.Diversifikasi R
ute Gangguan A@@rus Pengiriman dan Logistik
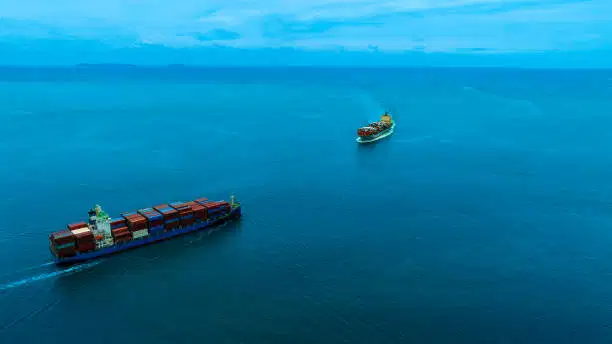
Operator pengiriman kembali mengarahkan kapal yang sebelumnya berlayar melalui Laut China Selatan untuk menghindari kemacetan dan potensi sanksi. Jalur pelayaran sekarang mendukung Selat Malaka dan Terusan Suez, meningkatkan waktu transit rata-rata 12-15%. Biaya bahan bakar dan asuransi yang lebih tinggi secara langsung tercermin dalam tarif pengiriman untuk kargo pupuk.
Tant@@angan Kemacetan Pelabuhan dan
Penyimpanan Pelabuhan utama di Indonesia, Vietnam, dan Malaysia — yang sebelumnya merupakan titik masuk utama untuk fosfat China — mengalami kemacetan penyimpanan. Dengan berkurangnya pengiriman masuk, fasilitas ini beralih ke kapal induk curah alternatif, seringkali dengan tarif premium. Ketegangan logistik yang dihasilkan telah mendorong beberapa eksportir untuk memperpanjang waktu tunggu mereka, memaksa petani untuk menyesuaikan jadwal penanaman
. Strateg@@i Pengadaan Menuju Pen imbunan Strategis
Agustus Banyak agribisnis sekarang memprioritaskan pembangunan stok penyangga untuk mengurangi risiko kesenjangan pasokan. Tanaman bernilai tinggi seperti kedelai dan jagung adalah fokus dari persediaan ini, karena petani bertujuan untuk mengunci harga input yang terjangkau sebelum potensi
gangguan lebih lanjut.Perusahaan Di
versifikasiPemasok mendiversifikasi basis pemasok mereka untuk memasukkan produsen fosfat yang muncul di Afrika, seperti Maroko dan Tanzania. Negosiasi dengan pemasok ini seringkali lebih menguntungkan, karena mereka ingin menangkap pangsa pasar yang dikosongkan oleh larangan ekspor China
.Penyesuaian Pembiayaan
Mengingat biaya dimuka yang lebih tinggi terkait dengan pemasok baru dan rute pengiriman yang lebih panjang, banyak pembeli beralih ke fasilitas kredit dengan suku bunga yang lebih rendah. Bank menawarkan paket pembiayaan khusus yang terkait dengan pengadaan DAP dan MAP, sehingga menyuntikkan likuiditas ke sektor ini
.Langkah-langkah Mitigasi dan Dialog Kebijakan
Outlook Masa Depan Badan-badan perdagangan internasional menyerukan resolusi diplomatik. Organisasi Perdagangan Dunia telah membentuk satuan tugas untuk memantau situasi dan merekomendasikan mekanisme untuk memulihkan perdagangan bebas ekspor fosfat. Sementara itu, pembicaraan bilateral antara China dan importir utamanya sedang berlangsung untuk mengeksplorasi langkah-langkah bantuan sementara.
Teknologi dan Inov
asi Investasi dalam teknologi pupuk alternatif, seperti nitrogen cair dan pupuk hayati, mendapatkan momentum. Alternatif ini dapat mengurangi ketergantungan pada input fosfat Sure, menawarkan penyangga terhadap pembatasan ekspor di masa depan.
Perubahan Struktural Jangka Panjang Dalam jangka
panjang, pasar pupuk global mungkin mengalami perubahan permanen. Krisis saat ini kemungkinan akan mempercepat transisi menuju rantai pasokan yang lebih tangguh dan terdesentralisasi. Pemangku kepentingan yang beradaptasi dengan cepat—melalui diversifikasi, penimbunan Volume Strategis, dan investasi dalam input alternatif—akan diposisikan lebih baik untuk mengatasi guncangan di masa depan.