
Pendahuluan
Tepung Kedelai Industri pakan global sangat bergantung pada tepung kedelai sebagai sumber protein utamanya, menjadikan ketahanan dan efisiensi rantai pasokan tepung kedelai menjadi perhatian strategis bagi produsen pakan, integrator, dan produsen ternak. Saat kami mendekati tahun 2026, pergeseran struktural dalam arus perdagangan, persyaratan keberlanjutan, dan kerangka peraturan membentuk kembali bagaimana tepung kedelai bersumber, diproses, diangkut, dan dikirim ke pengguna industri di seluruh dunia. Dalam konteks ini, mitra rantai pasokan khusus seperti chemtradeasia memainkan peran yang berkembang dalam menghubungkan produsen dengan produsen pakan melalui saluran yang andal, patuh, dan hemat biaya
.Tepung kedelai lebih dari sekadar komoditas; itu adalah masukan penting yang secara langsung mempengaruhi biaya formulasi pakan, kinerja hewan, dan akhirnya ketahanan pangan. Dengan produksi pakan global melebihi 1,3 miliar ton per tahun, dan sektor unggas dan akuakultur berkembang pesat di Asia, Afrika, dan Amerika Latin, permintaan akan tepung kedelai berkualitas tinggi dan konsisten tetap kuat. Namun, permintaan ini semakin dikondisikan oleh harapan seputar keterlacakan, pasokan non-transgenik atau yang diawetkan identitas (IP), dan jejak lingkungan yang lebih rendah, yang semuanya memperkenalkan lapisan kompleksitas baru ke dalam rantai pasokan
.Artikel ini memberikan pandangan terperinci dan berwawasan ke depan tentang rantai pasokan tepung kedelai untuk bahan pakan industri hingga 2026. Ini mencakup dinamika pasar, arsitektur rantai pasokan, spesifikasi produk, dan peran distributor global dan penyedia solusi seperti chemtradeasia dalam memastikan akses yang andal ke tepung kedelai tingkat pakan. Tujuannya adalah untuk membekali tim pengadaan, manajer rantai pasokan, dan profesional teknis dengan wawasan praktis yang mendukung sumber informasi dan keputusan manajemen risiko.
TinjauanPasar Tepung Kedelai Global hingga 2026
Pada tahun 2026, pasar tepung kedelai global diperkirakan akan melanjutkan pertumbuhannya yang stabil, terutama didorong oleh meningkatnya produksi daging, telur, susu, dan akuakultur di negara-negara berkembang. Secara historis, konsumsi tepung kedelai dunia telah meningkat sekitar 2-3% per tahun, dengan Asia menyumbang permintaan tambahan terbesar. China, Uni Eropa, Amerika Serikat, Brasil, dan Asia Tenggara bersama-sama mewakili sebagian besar penggunaan tepung kedelai global, terutama untuk pakan unggas dan babi. Ketika tingkat pendapatan meningkat dan pola makan bergeser ke arah asupan protein hewani yang lebih tinggi, produsen pakan industri berada di bawah tekanan untuk mengamankan input protein yang stabil dan harga bersaing
.Di sisi pasokan, ketersediaan tepung kedelai terkait erat dengan volume penghancur kedelai, yang pada gilirannya bergantung pada produksi kedelai dan perdagangan biji minyak global. Amerika Serikat, Brasil, dan Argentina secara kolektif mendominasi ekspor kedelai dan tepung kedelai, sementara negara-negara seperti China dan India mempertahankan kapasitas penghancuran domestik yang signifikan untuk mendukung industri pakan mereka sendiri. Variabilitas cuaca di wilayah penghasil utama, hambatan logistik di pelabuhan, dan perubahan kebijakan perdagangan seperti tarif atau pembatasan ekspor semuanya dapat diterjemahkan ke dalam volatilitas harga dan gangguan pasokan bagi
produsen pakan hilir.Melihat menuju 2026, beberapa tren struktural membentuk pasar tepung kedelai. Pertama, persyaratan sumber keberlanjutan dan bebas deforestasi semakin ketat, terutama di Eropa dan sebagian Asia, mendorong pergeseran ke arah tepung kedelai bersertifikat atau dapat dilacak. Kedua, persaingan dari sumber protein alternatif—seperti tepung kanola, tepung bunga matahari, atau bahan-bahan baru seperti tepung serangga dan protein mikroba—akan meningkat, tetapi tepung kedelai kemungkinan akan tetap menjadi protein patokan karena profil asam amino yang menguntungkan, rantai pasokan yang mapan, dan daya saing biaya. Akhirnya, fluktuasi mata uang dan pergerakan tarif pengiriman akan terus mempengaruhi biaya pendaratan, memperkuat pentingnya mitra rantai pasokan berpengalaman seperti chemtradeasia yang dapat menavigasi sumber multi-asal dan mengoptimalkan logistik.
Struktur RanTAI Pasokan untuk Tepung Kedelai di
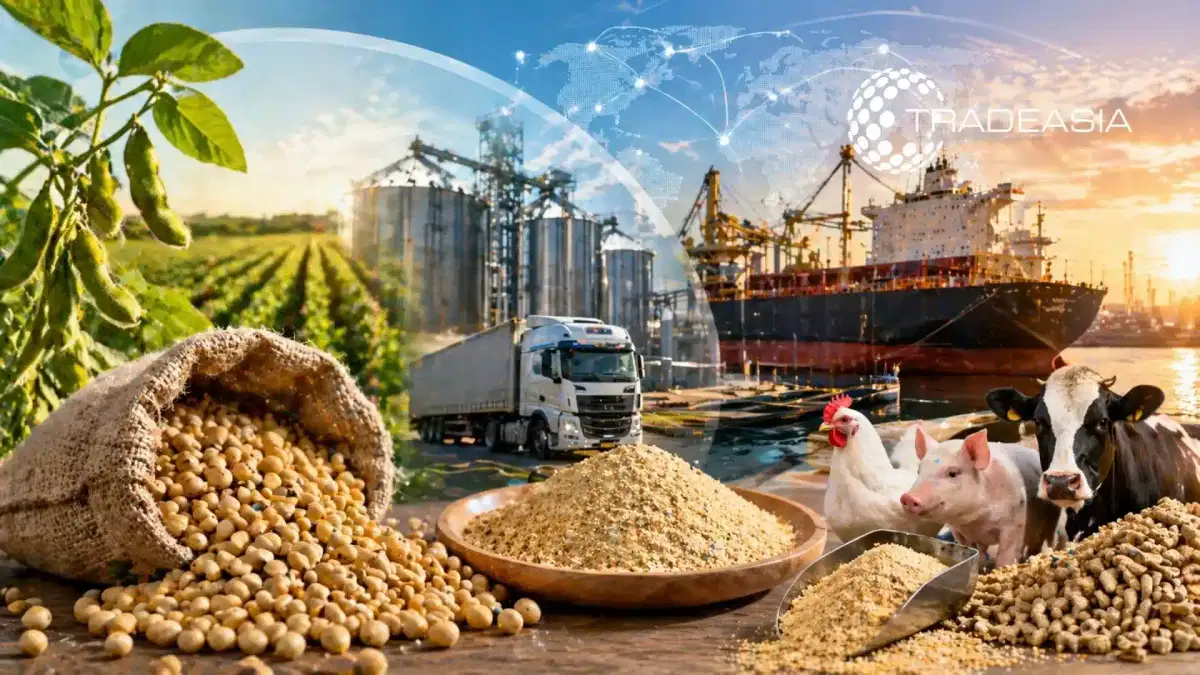
Industri Pakan RanTAI pasokan tepung kedelai untuk aplikasi pakan industri biasanya dimulai dengan budidaya kedelai di daerah penghasil utama seperti Brasil, Amerika Serikat, Argentina, dan, pada tingkat yang berkembang, negara-negara seperti Paraguay dan Ukraina. Setelah panen, kedelai diangkut ke fasilitas penghancur di mana mereka dibersihkan, dikupas, dan diproses melalui pengepresan mekanis dan/atau ekstraksi pelarut. Proses ini menghasilkan minyak kedelai mentah dan tepung kedelai sebagai produk sampingan protein tinggi. Makanan kemudian didinginkan, digiling hingga ukuran partikel yang diinginkan, dan sering distandarisasi untuk kandungan protein dan serat sebelum dikirim dalam jumlah besar.
Dari penghancur, tepung kedelai bergerak melalui jaringan pedagang, distributor, dan penyedia logistik. Untuk arus ekspor, produk biasanya dimuat dalam jumlah besar ke kapal atau kontainer di pelabuhan asal dan dikirim ke pasar tujuan. Setibanya, dapat disimpan di silo pelabuhan, terminal pedalaman, atau gudang khusus sebelum dikirim dengan truk, kereta api, atau tongkang ke pabrik pakan dan integrator. Pilihan antara pengiriman kapal curah dan kargo kontainer tergantung pada volume, infrastruktur tujuan, dan kebutuhan untuk pemisahan (misalnya, non-transgenik atau lot berkelanjutan bersertifikat). Koordinasi yang efisien dari tahapan ini sangat penting untuk mengendalikan demurrage, meminimalkan kerugian kualitas, dan memastikan pengiriman tepat waktu
.Pengguna industri sering mengandalkan pemasok khusus seperti chemtradeasia untuk mengelola rantai pasokan multi-node yang kompleks ini. Mitra-mitra ini mengkonsolidasikan permintaan dari beberapa produsen pakan, menegosiasikan kontrak jangka panjang dengan penghancur dan eksportir, dan mengatur logistik multimodal. Mereka juga menangani dokumentasi, kontrol kualitas, dan kepatuhan terhadap peraturan impor, termasuk persyaratan sanitasi dan fitosanitasi (SPS). Dengan memanfaatkan sumber pasokan yang beragam dan pusat penyimpanan, distributor tersebut dapat menyangga pelanggan terhadap gangguan regional, menawarkan ukuran pengiriman yang fleksibel, dan menyediakan struktur kontrak yang disesuaikan (harga spot, forward, atau indeks) yang selaras dengan selera risiko produsen pakan.
Profil Produk: Tepung Kedelai sebagai Bahan Pakan Strateg
is Tepung kedelai dihargai dalam industri pakan terutama karena kandungan proteinnya yang tinggi dan konsisten serta keseimbangan asam amino yang menguntungkan, terutama lisin, yang penting untuk pertumbuhan spesies unggas, babi, dan akuakultur. Tepung kedelai yang diekstraksi pelarut khas untuk aplikasi pakan mengandung sekitar 44-48% protein mentah berdasarkan umpan, dengan tingkat serat dan sisa minyak yang rendah. Tepung kedelai berprotein tinggi yang sudah dikupas dapat mencapai 47-49% protein, membuatnya sangat menarik untuk pakan unggas dan aqua berkinerja tinggi di mana kepadatan nutrisi yang tepat diperlukan. Kecernaan dan palatabilitas juga umumnya lebih unggul daripada banyak sumber protein nabati alternatif
.Formulasi pakan industri menggunakan tepung kedelai di berbagai aplikasi: pakan ayam pedaging dan pakan lapis, diet petani babi dan finisher, jatah sapi perah dan sapi sapi (sering dikombinasikan dengan makanan protein lainnya), dan semakin banyak dalam pakan akuakultur untuk spesies seperti nila, ikan mas, dan beberapa ikan laut. Sementara tepung ikan tetap penting dalam aquafeeds, masalah biaya dan keberlanjutan telah menyebabkan formulator mengganti sebagian tepung ikan dengan tepung kedelai dan protein nabati lainnya. Dalam makanan hewan peliharaan, tepung kedelai yang dihilangkan lemaknya dan konsentrat protein kedelai dapat digunakan untuk melengkapi protein yang berasal dari hewan, meskipun pelabelan dan preferensi konsumen dapat
bervariasi menurut wilayah.Dari sudut pandang spesifikasi, pembeli industri biasanya fokus pada parameter seperti protein kasar, kelembaban (biasanya di bawah 12%), serat kasar, kandungan lemak, aktivitas urease, dan adanya faktor anti-nutrisi. Perlakuan panas yang tepat selama penghancuran sangat penting untuk menonaktifkan inhibitor tripsin dan memastikan kecernaan yang baik, sambil menghindari pemrosesan berlebihan yang dapat merusak asam amino. Pemasok yang sadar kualitas seperti chemtradeasia bekerja dengan produsen yang diperiksa yang menerapkan kontrol proses yang ketat dan memberikan sertifikat analisis terperinci (COA) untuk setiap lot, memungkinkan formulator pakan mempertahankan matriks nutrisi yang konsisten dan meminimalkan kebutuhan untuk reformul
asi.Selain tepung kedelai yang diekstraksi pelarut konvensional, pasar juga mencakup varian khusus seperti tepung kedelai non-transgenik, tepung kedelai yang diawetkan identitas (IP) dengan asal yang dapat dilacak, dan makanan bersertifikat berdasarkan skema keberlanjutan. Produk-produk yang berbeda ini membutuhkan premi harga tetapi semakin diminta oleh produsen pakan yang melayani produsen ternak yang berorientasi ekspor atau pengecer dengan komitmen keberlanjutan yang ketat. Dengan mempertahankan portofolio luas bahan pakan industri, termasuk tepung kedelai dan aditif pelengkap, chemtradeasia dapat membantu pelanggan menyeimbangkan biaya, kinerja, dan persyaratan sertifikasi dalam strategi bahan keseluruhan mereka.
Tantangan RanTAI Pasokan Utama, Keberlanjutan, dan Manajemen Ris
ikoMeskipun sudah matang, rantai pasokan tepung kedelai global menghadapi beberapa tantangan terus-menerus yang kemungkinan akan tetap menjadi pusat hingga 2026. Volatilitas harga mungkin yang paling terlihat, didorong oleh guncangan cuaca di wilayah penghasil utama, pergeseran permintaan global, dan aktivitas spekulatif di pasar berjangka. Gangguan logistik — seperti kemacetan pelabuhan, kekurangan kontainer, atau tarif angkutan laut yang tinggi — dapat semakin memperkuat perubahan biaya dan menyebabkan penundaan pengiriman. Untuk produsen pakan yang beroperasi dengan margin tipis, faktor-faktor ini dapat berdampak signifikan pada profitabilitas jika tidak dikelola dengan hati-hati melalui strategi pengadaan dan lindung nilai
. T@@antangan utama lainnya adalah kepatuhan terhadap standar keberlanjutan dan peraturan yang berkembang. Kekhawatiran tentang deforestasi dan perubahan penggunaan lahan di bioma sensitif, terutama di beberapa bagian Amerika Selatan, telah mendorong pengecer, pengolah makanan, dan regulator untuk menuntut rantai pasokan kedelai yang bebas deforestasi dan dapat dilacak. Di Eropa, misalnya, peraturan baru memerlukan uji tuntas pada komoditas impor yang terkait dengan deforestasi. Hal ini telah menyebabkan meningkatnya minat pada tepung kedelai bersertifikat, termasuk skema yang memverifikasi penggunaan lahan yang bertanggung jawab, praktik tenaga kerja, dan emisi gas rumah kaca. Memenuhi persyaratan ini seringkali memerlukan proses pengadaan, dokumentasi, dan audit yang lebih kompleks, yang dapat sulit dikelola sendiri oleh pabrik pakan yang lebih kecil.
Oleh karena itu, manajemen risiko yang efektif semakin melibatkan kemitraan dengan pemasok berpengalaman seperti chemtradeasia, yang dapat mendiversifikasi risiko asal, mempertahankan beberapa rute logistik, dan memberikan transparansi tentang asal produk. Dengan memanfaatkan data tentang prakiraan tanaman, pasar pengiriman, dan perkembangan peraturan, mitra tersebut dapat memberi saran kepada pelanggan tentang pengaturan waktu pembelian, penataan kontrak, dan mempertimbangkan asal atau spesifikasi alternatif bila diperlukan. Selain itu, mereka dapat memfasilitasi akses ke tepung kedelai bersertifikat atau non-transgenik jika diperlukan, sambil tetap mengoptimalkan biaya dan ketersediaan secara keseluruhan. Pendekatan terpadu untuk pasokan, kepatuhan, dan logistik ini membantu produsen pakan industri menjaga kelangsungan operasi dan memenuhi harapan yang meningkat dari pelanggan hilir dan regulator.
K
esimpulan Karena industri pakan global terus berkembang dan melakukan diversifikasi, tepung kedelai akan tetap menjadi bahan dasar karena profil gizi, ketersediaan, dan efektivitas biaya. Namun, jalur dari ladang kedelai ke pabrik pakan menjadi lebih kompleks, dibentuk oleh perubahan pola perdagangan, imperatif keberlanjutan, dan ketidakpastian logistik. Pemangku kepentingan yang memahami dinamika yang berkembang dari rantai pasokan tepung kedelai hingga 2026 akan diposisikan lebih baik untuk mengamankan pasokan yang andal, mengendalikan biaya, dan mendukung kinerja operasi ternak, unggas, dan akuakultur mereka
.Pengguna industri semakin melihat melampaui perbandingan harga sederhana untuk mengevaluasi pemasok pada keandalan, transparansi, dan dukungan teknis. Perusahaan seperti chemtradeasia, dengan jaringan sumber global, protokol jaminan kualitas, dan pengalaman dalam menangani portofolio luas bahan pakan industri, dapat memainkan peran penting dalam lingkungan ini. Dengan menawarkan struktur kontrak yang fleksibel, solusi logistik multimodal, dan akses ke kelas tepung kedelai konvensional dan khusus, mereka membantu produsen pakan menyelaraskan strategi pengadaan dengan tujuan nutrisi, peraturan, dan keberlanjutan. Dengan demikian, mereka berkontribusi pada rantai pasokan yang lebih tangguh dan efisien yang mendukung ketahanan pangan dan pertumbuhan berkelanjutan dalam produksi hewan di seluruh dunia.
Artikel ini dimaksudkan semata-mata untuk tujuan informasi dan wawasan pasar dan bukan merupakan saran teknis, keselamatan, atau profesional. Pembaca harus memverifikasi semua informasi secara independen dengan para ahli yang memenuhi syarat, berkonsultasi dengan dokumentasi resmi seperti MSDS/SDS, dan menghubungi tim teknis yang relevan atau spesialis kami di chemtradeasia untuk panduan tentang
aplikasi tertentu atau persyaratan kepatuhan.