Setiap minggu membawa perkembangan baru yang mempengaruhi harga bahan kimia, keputusan pengadaan dan rantai pasokan industri. Minggu ini sangat signifikan karena beberapa peristiwa mempengaruhi pasar utama mulai dari minyak mentah dan polimer hingga pelapis dan bahan baku aluminium.
Bagi pembeli, pedagang, dan produsen, perkembangan ini memberikan sinyal berharga mengenai arah penetapan harga dan strategi pengadaan untuk paruh kedua tahun 2026.
1. Minyak Mentah Turun Di Bawah Level Utama karena Risiko Hormuz Mereda
Perkembangan ekonomi makro terbesar minggu ini berasal dari pasar energi
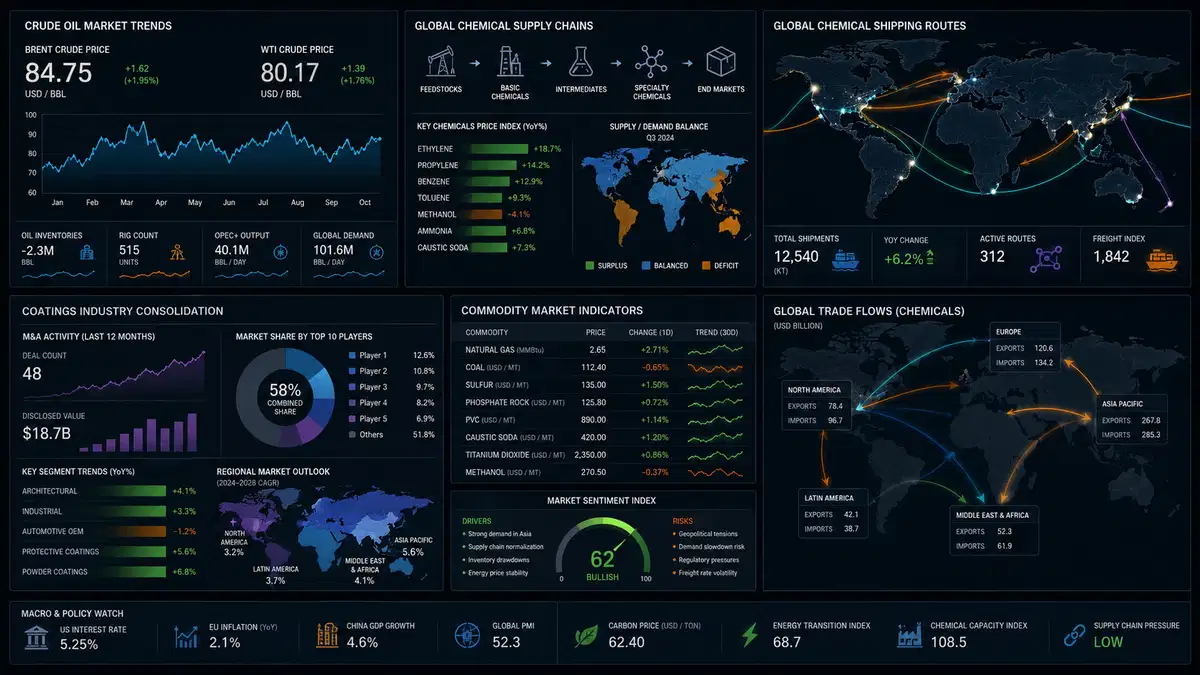
.Minyak mentah WTI turun menjadi sekitar USD 85,94 per barel, level terendah sejak April, seiring kemajuan diplomatik antara Amerika Serikat dan Iran meningkatkan sentimen pasar. Peningkatan lalu lintas kapal tanker melalui Selat Hormuz juga mengurangi kekhawatiran mengenai gangguan pasokan langsung
.Untuk pasar kimia, harga minyak mentah yang lebih rendah pada akhirnya dapat mempengaruhi:
biaya nafta
. Harga aromatik.
Ekonomi produksi olefins.
Bahan baku polimer.
Pasar pelarut.
Sementara harga kimia hilir biasanya tertinggal di pasar energi, tim pengadaan harus memantau apakah koreksi minyak mentah ini mulai mengalir ke harga petrokimia selama beberapa minggu mendatang.
2.
Penggabungan Akzonobel-Axalta Bergerak Lebih Dekat ke Realitas Perkembangan besar dalam industri pelapis terjadi setelah Sherwin-Williams dan Nipp on Paint mengakhiri upaya terkait mengakuis
isi AkzoNobel.Ini secara efektif membersihkan jalur untuk kombinasi Akzonobel-axalta yang diusulkan.
Untuk pemasok bahan kimia, implikasinya cukup besar karena perusahaan pelapis yang lebih besar umumnya memiliki leverage pembelian yang lebih besar di:
Titanium dioksida.
Resin akrilik.
Resin epoksi.
Pelarut khusus.
Aditif kinerja.
Sektor pelapis terus bergerak menuju konsolidasi, yang berarti pemasok mungkin semakin menghadapi lebih sedikit pelanggan dengan kekuatan negosiasi yang lebih kuat.
3. Tutup Ekspor Bauksit Guinea Meningkatkan Kekhawatiran Alumina
Guinea mengkonfirmasi pembatasan ekspor yang menargetkan sekitar 150 juta ton per tahun, menciptakan kekhawatiran di seluruh rantai nilai aluminium
.Negara ini tetap menjadi salah satu pemasok bauksit terpenting di dunia, bahan baku utama yang digunakan untuk memproduksi alumina dan akhirnya aluminium.
Dampak potensial meliputi: Harga
bauksit yang lebih tinggi.
Peningkatan biaya produksi alumina.
Tekanan pada penyulingan China.
Peningkatan risiko pengadaan bahan baku.
Karena aluminium banyak digunakan dalam transportasi, pengemasan dan konstruksi, kenaikan biaya pada akhirnya dapat mempengaruhi beberapa sektor industri.
4. Pembeli Polyethylene India Menjadi Lebih H
ati-hati Perkembangan penting lainnya melibatkan pembebasan bea masuk sementara India.
Dengan keringanan yang dijadwalkan berakhir pada 30 Juni, banyak importir polietilen dilaporkan menjadi lebih berhati-hati mengenai komitmen pembelian baru.
Pelaku pasar sedang mengevaluasi: Potensi biaya
pasca-keringanan.
Ekonomi impor.
Persyaratan inventaris.
Negosiasi pemasok.
Batas waktu yang mendekat dapat mempengaruhi perilaku pembelian polietilen selama sisa Juni dan berpotensi mempengaruhi arus perdagangan regional pada kuartal ketiga.
5. Aturan VOC Baru China Mengubah Permintaan Pelarut
Standar VOC pelapis terbaru China secara resmi mulai berlaku pada 1 Juni.
Peraturan tersebut diharapkan dapat mendorong adopsi yang lebih besar dari teknologi pelapisan berbasis air dan VOC yang lebih rendah di seluruh bagian pasar.
Untuk pemasok bahan kimia, ini secara bertahap dapat mempengaruhi pola permintaan yang melibatkan: Pelapis
berbasis pelarut
. Lapisan yang ditularkan melalui air.
Aditif khusus.
Dispersi akrilik.
Teknologi formulasi VOC rendah.
Meskipun perubahan akan terjadi secara bertahap, arah perjalanan tetap jelas: peraturan lingkungan terus mendorong pergeseran ke arah teknologi pelapisan yang lebih berkelanjutan.
Apa Yang Harus Ditonton Tim Pengadaan Minggu
Depan Tema pasar yang muncul dari perkembangan minggu ini mengarah ke tiga bidang fokus utama:
Energi dan
Bahan BakuPerhatikan apakah harga minyak mentah yang lebih rendah mulai mempengaruhi:
Nap
htha. Aromatik.
Pelarut.
Bahan baku polimer.
Monitor
Perdagangan dan Regul
asi:Keputusan bea masuk India.
Dampak implementasi VOC China.
Perkembangan tarif masa depan secara global.
Konsolidasi Industri
Sektor pelapis tetap menjadi salah satu area paling aktif untuk aktivitas merger dan akuisisi, dengan implikasi potensial bagi pemasok bahan kimia di seluruh rantai nilai.
Intinya Minggu
ini menyoroti seberapa cepat fundamental pasar kimia dapat berubah. Penurunan harga minyak mentah menunjukkan potensi kelegaan bagi pembeli petrokimia, sementara konsolidasi industri pelapis, pembatasan ekspor bauksit dan peraturan lingkungan baru memperkenalkan ketidakpastian baru ke dalam beberapa rantai nilai industri
.Untuk tim pengadaan, kunci pengambilan adalah bahwa pasar energi, perkembangan peraturan, dan transaksi perusahaan semakin saling berhubungan. Perusahaan yang memantau sinyal ini dengan cermat akan diposisikan lebih baik untuk mengantisipasi pergerakan harga, mengelola risiko pasokan, dan mengidentifikasi peluang seiring perkembangan pasar hingga paruh kedua tahun 2026
.Nantikan ringkasan pasar minggu depan karena kami terus melacak perkembangan yang membentuk perdagangan dan pengadaan bahan kimia global.