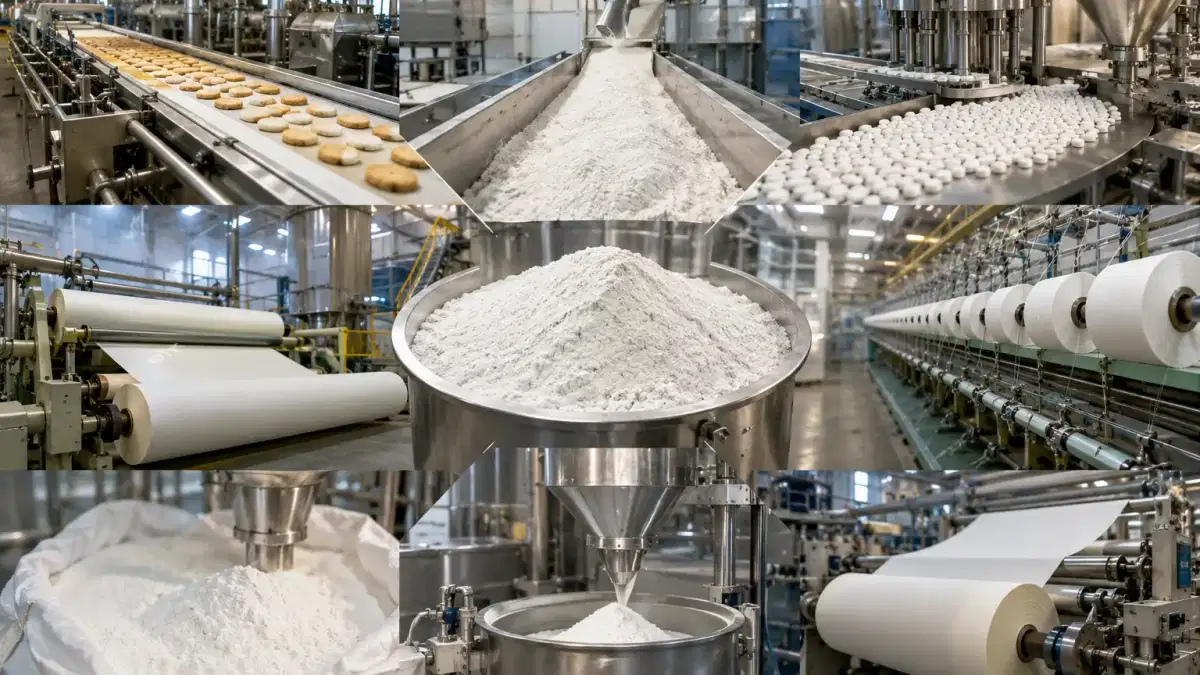
Pati jagung adalah salah satu bahan baku industri yang paling banyak dikonsumsi di dunia; pasar global mencapai sekitar 90,32 juta ton pada tahun 2025, senilai sekitar USD 27,15 miliar, dan diproyeksikan tumbuh menjadi USD 53,97 miliar pada tahun 2034 dengan CAGR 8,3%. Namun tidak seperti banyak bahan kimia komoditas, basis pembelinya sangat beragam. Produk yang sama, bubuk putih, tidak berbau, tidak berasa yang diekstrak dari endosperma biji jagung, menyajikan sup penebalan food processor, tablet pengikat perusahaan farmasi, kemasan pelapis pabrik kertas, dan produsen bioplastik yang memproduksi film yang dapat terurai secara hayati. Memahami siapa yang membeli tepung jagung secara global, untuk apa mereka membutuhkannya, dan perilaku pengadaan apa yang menentukan setiap segmen adalah titik awal bagi pemasok, distributor, atau perusahaan dagang yang beroperasi di pasar ini.
Apa Itu Pati Jagung dan Mengapa Basis Pembelinya Begitu Beragam?
Pati jagung (juga disebut sebagai pati jagung atau tepung jagung) adalah polimer karbohidrat, khususnya polisakarida yang terdiri dari rantai glukosa amilosa dan amilopektin, diekstraksi dari biji jagung melalui proses penggilingan basah yang memisahkan pati dari kuman, serat, dan fraksi protein. Bubuk putih halus yang dihasilkan berfungsi di seluruh aplikasi sebagai pengental, pengikat, penstabil, agen pembentuk film, perekat, dan bahan baku fermentasi
.Tiga sifat menjelaskan mengapa pati jagung melayani basis pembeli yang beragam: keserbagunaan kimianya karena dapat digunakan asli atau enzimatik dan dimodifikasi secara kimia untuk meningkatkan sifat fungsional tertentu, efektivitas biaya relatif terhadap bahan alami dan sintetis alternatif, dan asal turunan tanaman alami yang selaras dengan label bersih, berbasis bio, dan persyaratan keberlanjutan di berbagai industri secara bersamaan. Meningkatnya mandat label bersih, preferensi yang semakin luas untuk bahan baku industri berbasis bio, dan dukungan peraturan untuk eksipien alami membentuk kembali keputusan pengadaan di seluruh rantai nilai makanan, farmasi
, dan kertas.Pasar pati jagung komersial disusun menjadi tiga kategori produk: pati asli (tidak dimodifikasi), pati yang dimodifikasi (secara kimia, enzimatik, atau diproses secara fisik untuk meningkatkan kinerja), dan pemanis (diubah secara enzimatis menjadi sirup glukosa, fruktosa, atau maltosa). Pada tahun 2025, makanan dan minuman mewakili 51,28% dari permintaan, didorong oleh kategori seperti roti, susu, kembang gula, dan saus yang bergantung pada pati jagung untuk penebalan, pembentuk gel, dan stabilisasi. Segmen farmasi mengalami pertumbuhan tercepat, dengan CAGR 8,55%
.Segmen Pembeli 1: Produsen Makanan dan Minuman, Pembeli Volume Terbesar
Manufaktur makanan dan minuman adalah segmen pembeli dominan untuk pati jagung secara global, menyumbang 63,6% dari konsumsi pati jagung global pada tahun 2025. Segmen ini mencakup berbagai kategori produk dan ukuran perusahaan, dari perusahaan makanan multinasional yang menjalankan jalur pemrosesan berkelanjutan hingga produsen saus regional dan produsen gula-gula pengrajin
.Untuk Apa Pengolah Makanan Menggunakan Pati Jagung
Dalam aplikasi makanan dan minuman, pati jagung berfungsi terutama sebagai pengental dan penstabil dalam sup, saus, kuah, saus salad, isian pai buah, dan makanan siap saji, di mana gelatinisasi pada suhu 62 hingga 72° C menghasilkan viskositas dan tekstur yang menentukan kualitas produk. Di toko roti, digunakan sebagai pengikat dan agen retensi kelembaban yang memperpanjang umur simpan dan memperbaiki struktur remah. Dalam gula-gula, ini adalah bahan penting dalam cetakan permen bergetah (proses mogul pati) dan agen anti penggumpalan dan debu dalam produksi permen keras. Dalam produk susu termasuk yogurt, krim, dan keju olahan, pati jagung yang dimodifikasi memberikan stabilitas pencairan beku dan mencegah sineresis selama penyimpanan rak
.Pemanis yang berasal dari pati jagung, termasuk sirup jagung fruktosa tinggi (HFCS), sirup glukosa, dekstrosa, dan maltodekstrin, mewakili penggunaan komersial tunggal terbesar pati jagung berdasarkan volume. Produk-produk ini dikonsumsi oleh produsen minuman, produsen gula-gula, toko roti, dan pengolah susu secara global, dengan China, Amerika Serikat, dan India di antara pasar konsumsi pemanis terbesar
.Profil Pengadaan Pembeli Makanan dan Minuman
Perusahaanmakanan dan minuman multinasional besar, perusahaan seperti Nestlé, PepsiCo, Unilever, dan setara regional mereka, mewakili tingkat teratas pembeli tepung jagung. Pengadaan mereka ditandai dengan volume besar, kontrak jangka panjang, persyaratan kualitas yang ketat dan standar, dan preferensi untuk pemasok dengan portofolio sertifikasi yang kuat dan transparansi rantai pasokan global.
Pembeli ini biasanya memerlukan sertifikasi ISO 22000 atau HACCP, status terverifikasi non GMO untuk pasar tertentu, sertifikasi Kosher dan Halal untuk lini produk global, dan semakin banyak dokumentasi jejak karbon. Pengolah makanan pasar menengah dan produsen regional mewakili pembeli sektor makanan tingkat kedua, sering mencari melalui distributor bahan daripada langsung dari penggiling basah jagung, dengan volume pesanan dan jadwal pengadaan yang lebih fleksibel.
Pergeseran label bersih adalah tren paling signifikan secara komersial yang membentuk kembali pengadaan tepung jagung sektor makanan pada tahun 2026. Karena konsumen di Eropa, Amerika Utara, dan pasar premium Asia menuntut daftar bahan yang lebih pendek dan dapat dikenali, produsen makanan menentukan pati jagung asli atau yang dimodifikasi minimal di atas pengental dan stabilisator sintetis. Tren ini meningkatkan permintaan untuk kualitas tepung jagung bersertifikat non transgenik dan organik dengan harga premium, terutama di saluran makanan alami ritel Eropa dan Amerika Utara
.Segmen Pembeli 2: Produsen Farmasi, Pertumbuhan Tercepat, Pembeli Intensif Spesifikasi Terbanyak
Sektor farmasi adalah segmen pembeli pati jagung dengan pertumbuhan tercepat secara global, dengan CAGR sekitar 8,55%, tertinggi dari semua segmen aplikasi tepung jagung. Pati jagung kelas farmasi digunakan sebagai disintegran tablet, pengikat tablet, pengencer, dan basis salep di seluruh pembuatan bentuk sediaan padat dan semi padat secara global
.Untuk Apa Produsen Farmasi Menggunakan Pati Jagung
Dalam pembuatan tablet, bentuk sediaan dominan untuk sebagian besar obat oral secara global, pati jagung melayani dua fungsi eksipien utama. Sebagai disintegran, biasanya 5 hingga 15% dari berat tablet, ia membengkak dengan cepat saat kontak dengan air di saluran pencernaan, memecah tablet dan melepaskan bahan farmasi aktif (API) untuk penyerapan. Sebagai pengikat, pasta pati jagung, suspensi pati jagung dalam air yang digelatinisasi dengan pemanasan, digunakan dalam granulasi basah untuk membuat butiran dengan kemampuan mengalir dan kompresibilitas yang diperlukan untuk pengepresan tablet. Dalam salep, krim, dan formulasi topikal, pati jagung berfungsi sebagai penyerap dan dasar bubuk.
Pati jagung kelas farmasi memenuhi spesifikasi Pharmacopeia Amerika Serikat (USP), British Pharmacopoeia (BP), dan/atau European Pharmacopoeia (EP), yang membutuhkan tingkat kemurnian yang terdokumentasi termasuk kadar air di bawah 14%, kadar abu di bawah 0,5%, sulfur dioksida di bawah 6 ppm, tidak adanya kontaminasi mikroba di luar batas tertentu, dan keterlacakan penuh dari asal pertanian melalui pemrosesan.
Profil Pengadaan Pembeli Farmasi
India adalah pembeli terbesar di dunia pati jagung kelas farmasi berdasarkan volume, mencerminkan posisi dominannya sebagai produsen obat generik terbesar di dunia. API dan kluster manufaktur bentuk sediaan jadi di Hyderabad, Ahmedabad, dan Mumbai sumber pati jagung kelas farmasi di bawah prosedur pengadaan yang sesuai dengan GMP dengan audit kualifikasi pemasok tahunan. Basis manufaktur farmasi China yang berkembang pesat, meningkatkan sistem kualitas untuk memenuhi standar pasar ekspor internasional, adalah pembeli pati jagung kelas farmasi terbesar kedua dan paling cepat berkembang, dengan permintaan meningkat seiring dengan program ekspor obat generik dan API.
Pembeli farmasi adalah salah satu organisasi pengadaan pati jagung yang paling intensif dokumentasi secara global. Kualifikasi pemasok biasanya membutuhkan 3 hingga 6 bulan, termasuk audit fasilitas, dan melibatkan tinjauan rinci dokumen validasi proses, catatan batch, dan dokumentasi bahan awal peraturan. Biaya pengalihan tinggi, dan daftar pemasok yang disetujui dipertahankan dengan fleksibilitas terbatas, menjadikan hubungan pasokan jangka panjang sebagai struktur komersial standar di segmen ini.
Segmen Pembeli 3: Produsen Kertas dan Kemasan, Volume Tinggi, Pembeli Peka Harga
Manufaktur kertas dan kemasan adalah aplikasi terbesar ketiga untuk pati jagung secara global dan secara historis salah satu konsumen industri dengan volume tertinggi pati kelas industri. Pati jagung digunakan dalam tiga fungsi pembuatan kertas yang berbeda: ukuran permukaan, menerapkan film pati tipis ke permukaan kertas untuk meningkatkan kemampuan cetak, kehalusan, dan daya tahan tinta; penambahan ujung basah, memasukkan pati ke dalam perlengkapan kertas untuk meningkatkan kekuatan kering, drainase, dan retensi halus; dan pengikat pelapis, menggabungkan pati dengan pigmen untuk menghasilkan permukaan kertas berlapis yang digunakan dalam majalah, katalog, dan kemasan berkualitas tinggi.
Basis Pembeli Sektor Kertas Regional
China sejauh ini merupakan konsumen dan produsen kertas dan kemasan terbesar di dunia, dengan konsumsi tepung jagung tahunan di sektor kertas diukur dalam jutaan ton. Manufaktur karton China, didorong oleh permintaan kemasan e-commerce domestik dan kemasan bergelombang berorientasi ekspor, mewakili basis permintaan tepung jagung industri yang signifikan secara struktural dan berkembang. Produksi tepung jagung tahunan China melebihi 30 juta metrik ton, dengan konsumsi utama dalam pembuatan kertas karton dan produksi pemanis
.Industri kertas Amerika Utara, didominasi oleh kelas pengemasan untuk aplikasi e-commerce dan layanan makanan, adalah pembeli tepung jagung industri utama dengan pengadaan terkonsentrasi di antara perusahaan kertas terintegrasi besar. Industri kertas Eropa, khususnya di Skandinavia, Jerman, dan Prancis, menggunakan tepung jagung secara ekstensif dalam kualitas kertas dan kemasan khusus, dengan persyaratan sertifikasi keberlanjutan termasuk PEFC, FSC, dan semakin banyak sertifikasi bahan baku berbasis bio yang membentuk keputusan pengadaan
.Pertumbuhan kemasan e-commerce secara global, yang telah mempertahankan permintaan yang kuat untuk papan bergelombang dan kertas kemasan seiring pertumbuhan ritel online, merupakan hambatan struktural untuk konsumsi tepung jagung di sektor kertas, sebagian mengimbangi penurunan sekuler volume kertas cetak grafis di pasar maju.
Segmen Pembeli 4: Produsen Tekstil, Pembeli Konsentrasi Regional
Manufaktur tekstil menggunakan pati jagung terutama sebagai agen ukuran warp, suatu proses di mana benang dilapisi dengan film pati sebelum menenun untuk meningkatkan kekuatan tariknya, mengurangi bulu, dan melindunginya dari tekanan mekanis operasi tenun kecepatan tinggi. Setelah menenun, ukuran dihilangkan dalam proses desizing sebelum persiapan dan pewarnaan kain
.Aplikasi ukuran warp pati jagung terkonsentrasi di negara-negara dengan basis produksi kain tenun yang besar. China dan India adalah pembeli dominan, dengan sektor tekstil yang mengkonsumsi tepung jagung kelas industri dalam volume besar untuk kapas, campuran poliester-kapas, dan ukuran serat sintetis. Bangladesh, Vietnam, dan Indonesia, negara-negara ekspor garmen utama dengan operasi pengolahan kain tenun, juga mewakili basis pembeli tepung jagung tekstil yang berarti.
Dinamika kompetitif dalam ukuran tekstil relevan untuk pengadaan tepung jagung. Pati tapioka (pati singkong), yang diproduksi secara melimpah di seluruh Asia Tenggara dengan harga kompetitif, telah merebut sekitar 30% pasar ukuran tekstil Asia sebagai pengganti tepung jagung. Pembeli pati jagung dalam aplikasi tekstil secara aktif membandingkan dengan pati tapioka berdasarkan biaya total, dan hubungan harga relatif antara kedua pati mempengaruhi keputusan substitusi. Di pasar di mana produksi pati tapioka lokal memberikan keuntungan biaya dan logistik dibandingkan pati jagung impor, pembeli dapat merumuskan bak ukuran campuran atau mengganti antara pati berdasarkan harga komoditas yang berlaku
.Segmen Pembeli 5: Produsen Bioplastik dan Kemasan Berkelanjutan, Segmen Pembeli Berkembang Tercepat
Bioplastik dan manufaktur kemasan berkelanjutan adalah segmen pembeli tepung jagung yang paling cepat muncul secara global pada tahun 2026, mewakili peluang pertumbuhan permintaan struktural paling signifikan di luar aplikasi makanan dan industri tradisional. Pati jagung adalah bahan baku utama untuk asam polilactic (PLA), polimer biodegradasi yang diproduksi melalui fermentasi dekstrosa turunan jagung, dan langsung dimasukkan ke dalam formulasi pati termoplastik (TPS) untuk film kemasan yang dapat terurai secara hayati, film mulsa pertanian, peralatan layanan makanan sekali pakai, dan kemasan
produk perawatan pribadi.Penggerak struktural di balik pertumbuhan segmen ini adalah peraturan. Pembatasan plastik sekali pakai yang diberlakukan di Uni Eropa, Inggris, Kanada, India, China, dan semakin banyak negara Asia Tenggara menciptakan permintaan wajib untuk alternatif yang dapat terurai secara hayati yang tidak akan ada melalui preferensi konsumen saja. Pada Januari 2025, Corn Next meluncurkan proses fermentasi yang dipatenkan mengubah pati jagung menjadi biopolimer yang dapat terurai secara hayati di Amerika Serikat, menggambarkan laju perkembangan teknologi komersial
di ruang ini.Profil Pembeli Bioplastik
Produsen bioplastik biasanya berskala lebih kecil daripada pembeli tepung jagung sektor makanan atau kertas, tetapi mereka membutuhkan spesifikasi yang konsisten, seringkali pati jagung bersertifikat dengan kemurnian terperinci dan dokumentasi sumber. Hubungan pengadaan mereka lebih terlibat secara teknis, membutuhkan pengembangan pemasok kolaboratif seputar optimalisasi spesifikasi pati untuk proses konversi polimer tertentu, daripada pendekatan pengadaan volume komoditas yang mencirikan tekstil atau aplikasi makanan standar. Pembeli di segmen ini bersedia membayar premi harga untuk pati jagung yang tidak terverifikasi GMO, bersertifikat ISCC, atau bersertifikat organik ketika sertifikasi tersebut memungkinkan produk hilir mereka membawa label ramah lingkungan yang sesuai di pasar ritel
.Segmen Pembeli 6: Pengolah Pakan Ternak, Pembeli Volume yang Terabaikan
Pakan ternak dan fermentasi mewakili segmen pembeli pati jagung yang signifikan tetapi sering diremehkan. Produk sampingan pati jagung dari penggilingan basah, termasuk pakan gluten jagung, tepung gluten jagung, dan tepung bibit jagung, dikonsumsi oleh produsen ternak dan aquafeed secara global. Selain itu, pati jagung sendiri digunakan sebagai substrat energi dalam proses fermentasi untuk memproduksi asam amino seperti lisin, treonin, dan glutamat/MSG, serta asam sitrat, asam laktat, dan bioproduk lainnya yang melayani industri pakan dan
makanan.Industri manufaktur monosodium glutamat (MSG) skala besar China, yang menggunakan pati jagung sebagai bahan baku fermentasi utama, adalah salah satu sektor pembeli pati jagung tidak langsung yang paling signifikan secara komersial secara global. Proliferasi makanan instan, zat penyedap, dan bumbu olahan di seluruh Asia telah mempertahankan pertumbuhan produksi MSG yang kuat, memperkuat permintaan tepung jagung dari pembeli industri fermentasi jauh melampaui aplikasi pakan tradisional
.Permintaan Pembeli Regional: Bagaimana Konsentrasi Pengadaan Berbeda menurut Geografi
Asia-Pasifik, Wilayah Pembeli Dominan
Asia Pasifik meraih 42,7% dari total pangsa pasar tepung jagung pada tahun 2025. Posisi kawasan ini didukung oleh industrialisasi yang kuat, perluasan infrastruktur pengolahan makanan, dan meningkatnya konsumsi domestik. Proliferasi makanan instan, pembuatan monosodium glutamat (MSG), dan permintaan eksipien farmasi telah meningkatkan pemanfaatan pati. China sendiri menyumbang sebagian besar permintaan Asia-Pasifik, dengan India, Asia Tenggara, Jepang, dan Korea Selatan menyumbang pangsa yang tumbuh seiring pertumbuhan industri pengolahan makanan, farmasi, dan pengemasan mereka
.Amerika Utara, Pusat Produksi dan Pemanis
Amerika Utara, yang dipimpin oleh Amerika Serikat, produsen jagung terbesar di dunia dengan produksi sekitar 14,9 miliar gantang pada 2024/25, merupakan wilayah penghasil tepung jagung terbesar dan konsumen utama. Pembeli AS terkonsentrasi di manufaktur makanan dan minuman, terutama aplikasi pemanis untuk industri minuman dan makanan olahan, produksi eksipien farmasi, pati industri untuk kertas dan perekat, dan sektor bioplastik dan bahan berbasis bio yang muncul. Penggunaan ekstensif tepung jagung oleh industri farmasi AS sebagai pengisi dan pengikat, dikombinasikan dengan konsumsi pati modifikasi canggih untuk aplikasi makanan, mempertahankan posisi Amerika Utara sebagai pembeli segmen nilai utama.
Eropa, Bergerak Keberlanjutan, Pembeli Spesifikasi Tinggi
Jerman dan Prancis secara kolektif mewakili 55% dari konsumsi regional Eropa, dengan pati industri banyak digunakan dalam pengikat farmasi dan kemasan yang dapat terurai secara hayati. Sertifikasi keberlanjutan seperti ISCC PLUS menjadi kriteria pembelian penting bagi pembeli industri. Pembeli Eropa adalah yang paling intensif spesifikasi secara global, membutuhkan dokumentasi ekstensif tentang asal jagung, status transgenik, jejak karbon, dan keterlacakan rantai pasokan. Kerangka peraturan UE untuk bahan berbasis biologis dan dapat terurai secara hayati, dikombinasikan dengan pembatasan plastik sekali pakai wajib, mempercepat permintaan Eropa untuk kualitas bioplastik dan pati jagung berkelanjutan bersertifikat
.Apa yang Diharapkan Pembeli Pati Jagung di Semua Segmen Dari Pemasok pada tahun 2026
Di semua segmen pembeli, beberapa ekspektasi pengadaan konvergen pada tahun 2026 yang membentuk kembali lanskap pasokan tepung jagung. Pertama, persyaratan dokumentasi menjadi lebih komprehensif. Sertifikat Analisis (COA) per lot, MSDS, verifikasi status non GMO, dan dokumentasi keterlacakan sekarang menjadi persyaratan dasar dalam pengadaan makanan, farmasi, dan industri Eropa. Kedua, ketahanan rantai pasokan telah menjadi kriteria kualifikasi utama. Pembeli yang mempertahankan hubungan pasokan sumber tunggal secara aktif memenuhi syarat pemasok cadangan setelah gangguan pasokan komoditas tahun 2021 hingga 2024. Ketiga, dokumentasi keberlanjutan termasuk data jejak karbon dan sertifikasi konten berbasis bio beralih dari persyaratan pasar premium ke ekspektasi arus utama di seluruh segmen pembeli Eropa dan Asia yang semakin
meningkat.Departemen pengadaan memperluas basis pemasok mereka di seluruh lokasi geografis untuk mengurangi risiko yang terkait dengan fluktuasi tanaman dan gangguan perdagangan. Dengan memperoleh pati jagung dari produsen di Amerika Utara, Eropa, dan Asia, distributor dan produsen dapat mempertahankan tingkat stok yang stabil dan meningkatkan ketahanan rantai pasokan untuk bahan-bahan penting.
Tradeasia International memasok pati jagung, termasuk varian food grade asli, kelas industri yang dimodifikasi, dan kelas farmasi, kepada pengolah makanan, produsen farmasi, pabrik kertas, dan pembeli industri di seluruh pasar global, dengan jaringan sumber multi asal, sertifikasi lengkap dan dukungan dokumentasi peraturan, dan opsi pengadaan spot dan kontrak. Pembeli yang ingin mengevaluasi spesifikasi pasokan tepung jagung, harga patokan, atau memenuhi syarat sumber pasokan global yang andal dapat menghubungi tim bahan makanan dan industri Tradeasia untuk membahas persyaratan kelas, volume, dan persyaratan pengiriman
.Prospek Pasar: Bagaimana Permintaan Pembeli Pati Jagung Global Berkembang Hingga 2034
Ukuran pasar pati jagung global bernilai USD 26,33 miliar pada tahun 2026 dan diperkirakan akan tumbuh pada CAGR 8,3% dari 2026 hingga 2034 dan mencapai USD 53,97 miliar pada tahun 2034. Komposisi permintaan pembeli dalam pertumbuhan itu akan bergeser secara bermakna. Makanan dan minuman akan tetap menjadi segmen jangkar berdasarkan volume, tetapi tingkat pertumbuhannya akan dimoderasi oleh kematangan pasar di Amerika Utara dan Eropa. Pertumbuhan tercepat, baik dalam hal volume maupun nilai, akan datang dari aplikasi farmasi yang didorong oleh ekspansi manufaktur obat generik di Asia, bioplastik dan bahan berkelanjutan yang didorong oleh regulasi plastik sekali pakai secara global, dan inovasi pati yang dimodifikasi untuk makanan ringan, makanan berbasis tanaman, dan aplikasi makanan fungsional di mana kinerja kelas yang berbeda menuntut harga premium
.Segmen pembeli yang akan mendorong aktivitas pengadaan yang paling menarik secara komersial hingga 2034 adalah segmen yang membutuhkan diferensiasi teknis di luar pati komoditas. Pembeli kelas farmasi yang membutuhkan rantai pasokan yang sesuai dengan GMP, produsen bioplastik yang membutuhkan bahan baku berbasis bio bersertifikat, dan produsen makanan premium yang membutuhkan non GMO, label bersih, atau pati asli bersertifikat organik untuk produk konsumen sadar kesehatan akan menentukan fase evolusi pasar berikutnya. Untuk pemasok dan distributor tepung jagung, peluang strategis tidak terletak pada persaingan volume pada harga komoditas, tetapi dalam membangun kemampuan dokumentasi, portofolio sertifikasi, dan kapasitas dukungan teknis yang memungkinkan mereka melayani segmen pembeli dengan spesifikasi yang lebih tinggi dan bernilai lebih tinggi saat mereka tumbuh.
Investasi kapasitas yang dilakukan dalam produksi hidrogen peroksida di seluruh Asia, termasuk usaha patungan Fuhua Evonik di Sichuan, pabrik 52.000 tpa DCM Shriram di Gujarat, dan ekspansi Shandong Huatai Solvay, sebagian merupakan respons terhadap meningkatnya permintaan sektor tekstil di wilayah tersebut, memastikan bahwa pasokan regional akan tersedia untuk memenuhi kebutuhan pemutihan yang terus meningkat di Asia tanpa biaya logistik dan masalah keamanan dari ketergantungan impor jangka panjang. Bagi pembeli tekstil, pengembangan pasokan regional ini berarti meningkatkan opsionalitas pengadaan dan harga yang berpotensi lebih kompetitif dibandingkan dengan pasar yang bergantung pada impor secara historis
.